Simulador Habitação PT · edição Rendas & Mais-Valias
IRS das rendas, dedução do inquilino e mais-valias
Quanto paga o senhorio com a taxa de 10 %, quanto deduz o inquilino, quanto paga quem vende e reinveste, e o que muda para as empresas e os fundos que arrendam habitação. Com a norma de cada passo determinado pela lei e onde declarar.
Licença anual com um ano de atualizações. Sem renovação automática.
Para quem é
Para o senhorio que quer saber se a renda cabe no limite de 2 300 € por mês e quanto IRS vai pagar. Para o inquilino que quer saber quanto deduz. Para quem vendeu ou vai vender uma casa e pensa reinvestir. Para a empresa ou o investidor que arrenda habitação, assina um contrato de investimento para arrendamento ou tem unidades de um fundo. E para o contabilista que acompanha estes clientes.
O que calcula
Senhorio: IRS das rendas
- Rendimento, gastos dedutíveis e rendimento líquido de cada contrato.
- Taxa especial de 10 % das rendas até 2 300 € por mês e taxas reduzidas pela duração do contrato: aplica-se a mais favorável, com a margem que falta até ao limite.
- Comparação com o englobamento, retenção na fonte pelo inquilino com contabilidade organizada e acerto das retenções feitas antes do regime.
- Arrendamento acessível, Programa de Apoio ao Arrendamento e antigo alojamento local, e onde declarar no Anexo F.
Inquilino: dedução das rendas no IRS
- Dedução de 2025, 2026 e 2027, com o limite majorado para rendimentos mais baixos e o limite global das deduções.
- Casais em tributação conjunta e separada, apoios à renda e rendas de estudantes deslocados.
Vendedor: mais-valias e reinvestimento
- Mais-valia com o valor de aquisição corrigido pelos coeficientes, despesas e encargos.
- Reinvestimento na habitação própria e permanente, total ou parcial, e na compra de casas para arrendar, com as obrigações dos anos seguintes e o que acontece se uma falhar.
- Venda ao Estado, às autarquias e às entidades públicas da habitação, e onde declarar no Anexo G.
Empresas, contratos de investimento e fundos
- Empresas e empresários com contabilidade organizada: parte das rendas excluída do lucro tributável, IRC, derramas e o limite do art. 92.º do Código do IRC.
- Contratos de investimento para arrendamento: requisitos, benefícios ano a ano com o valor atual do conjunto, e o que se devolve se o contrato for resolvido.
- Fundos e sociedades de investimento para arrendamento: imposto de quem recebe e Imposto do Selo do fundo.
Minutas para o senhorio
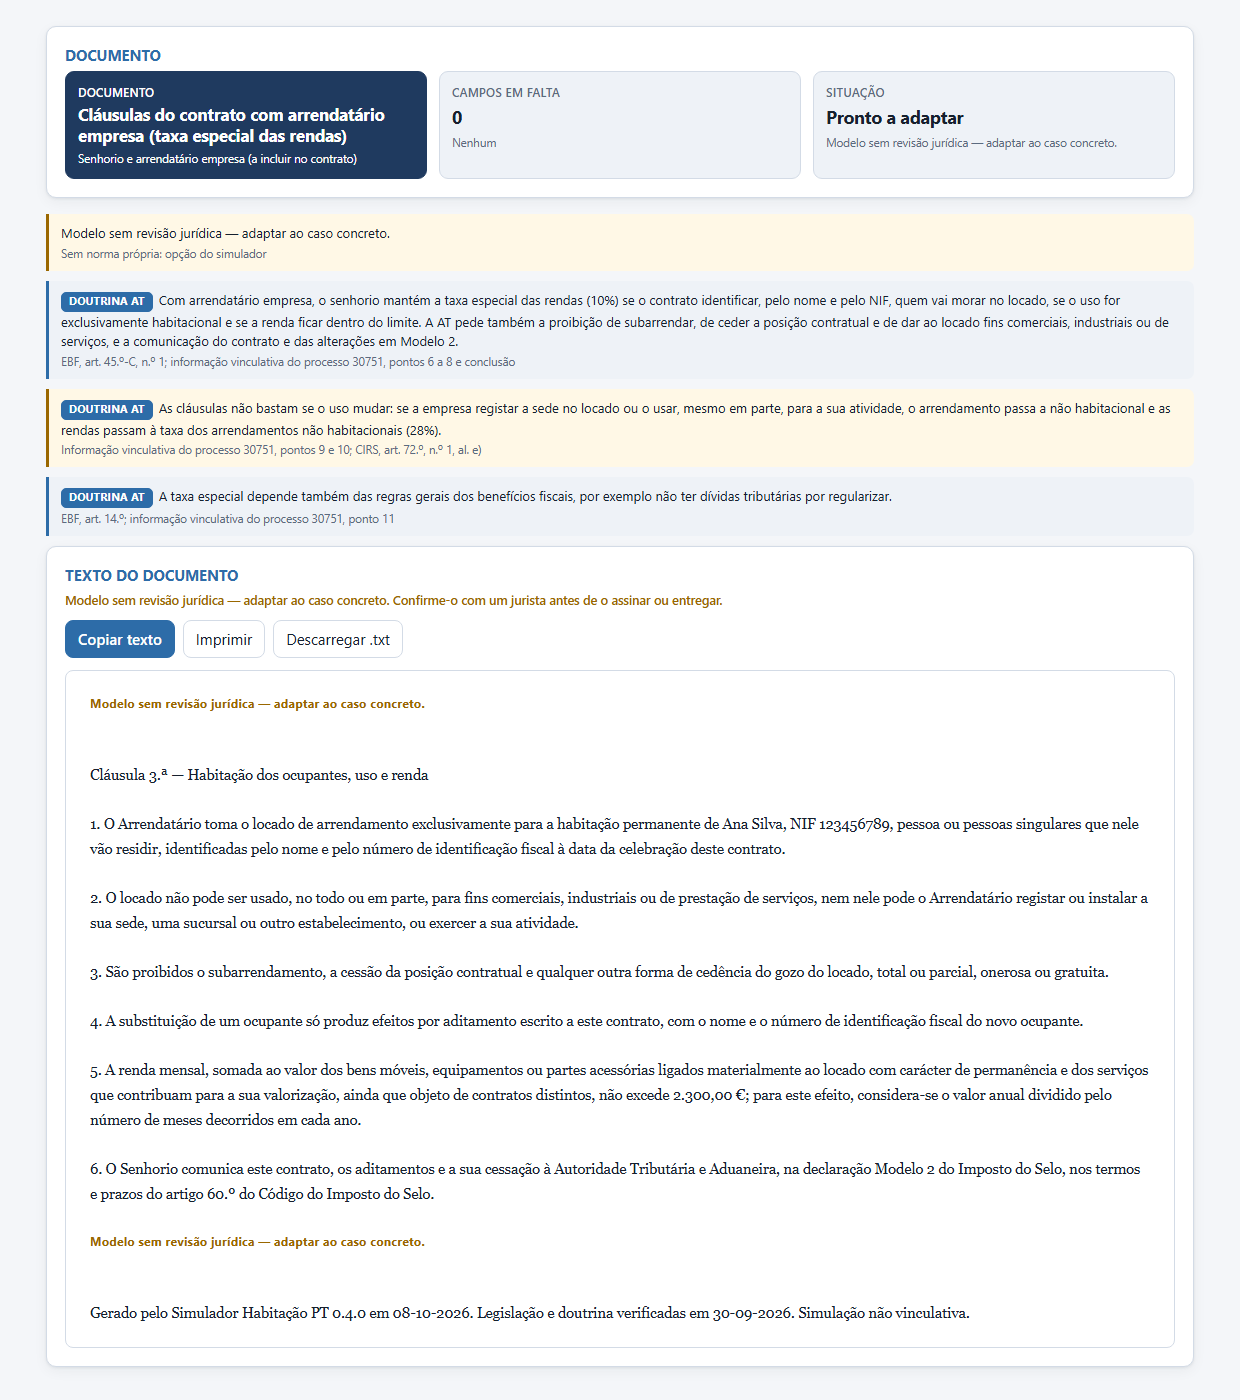
- Cláusulas do contrato com arrendatário empresa. Quando quem arrenda é uma empresa, o senhorio só mantém a taxa de 10 % se o contrato identificar, pelo nome e pelo NIF, quem vai morar na casa, se o uso for exclusivamente habitacional e se a renda ficar dentro do limite de 2 300 € por mês. A minuta traz essas cláusulas, com a proibição de subarrendar, de ceder a posição no contrato e de instalar na casa a sede ou a atividade da empresa, e a comunicação do contrato em Modelo 2. Segue a informação vinculativa da AT sobre o tema e avisa se faltar o NIF de algum ocupante.
- O resultado do senhorio liga a esta minuta quando o arrendatário é uma empresa. O texto copia-se, imprime-se ou descarrega-se, para adaptar ao contrato.
Calendário
- As datas-limite de todos os casos numa linha do tempo, com exportação para a agenda (.ics).
Exemplos, com os números da aplicação
Casos que vêm incluídos na aplicação. Os valores abaixo são os que ela calcula.
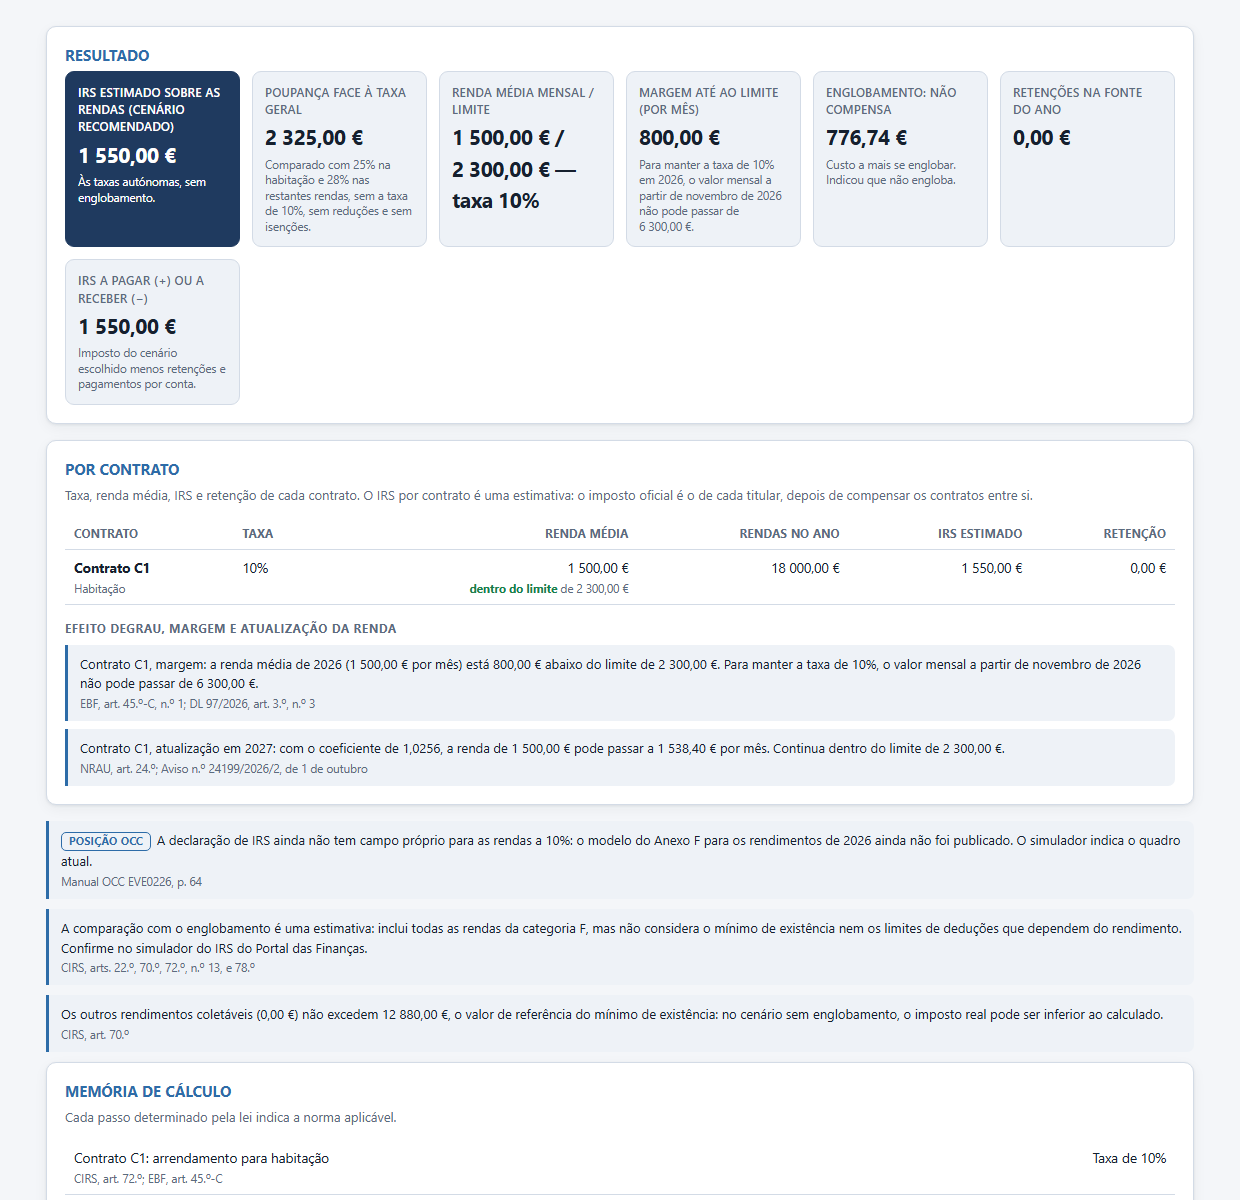
Renda de 1 500 € por mês
Contrato de quatro anos, comunicado às Finanças, com 2 500 € de obras, condomínio e IMI em 2026.
| IRS das rendas com a taxa de 10 % | 1 550,00 € |
| Com a taxa de 25 % | 3 875,00 € |
| Diferença | 2 325,00 € |
Inquilina com rendimento baixo
Paga 700 € por mês com recibo eletrónico; rendimento coletável de 12 000 € em 2026.
| Dedução das rendas em 2026 | 999,33 € |
| Pela leitura da OCC (cenário, mostrado à parte) | 1 049,33 € |
Vendeu a casa e comprou outra mais barata
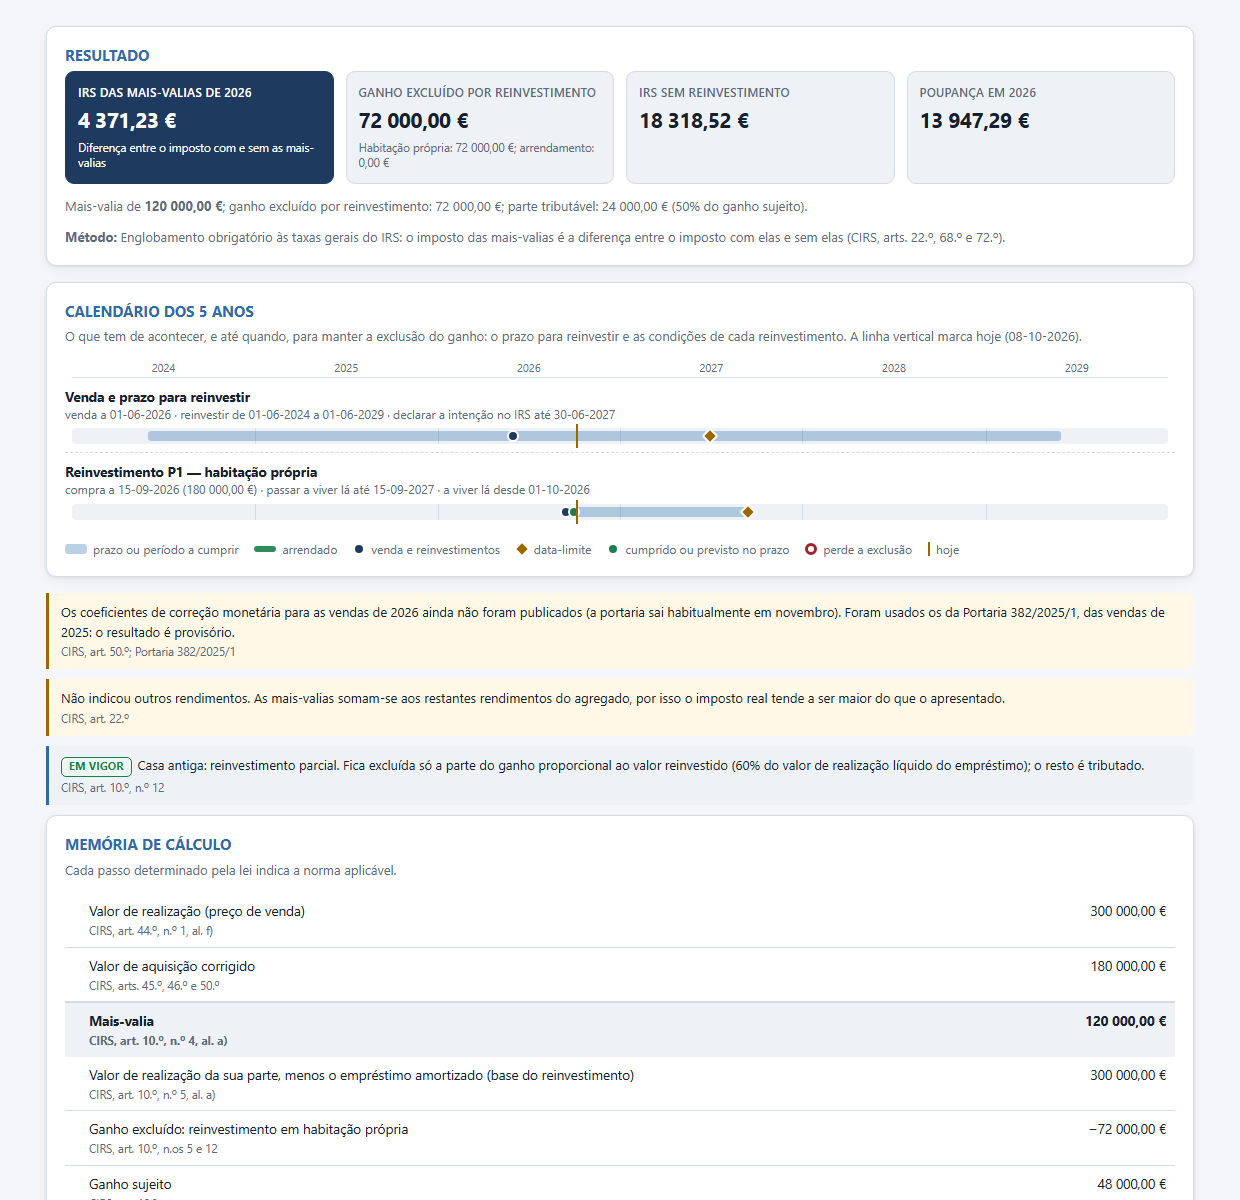
Vendeu por 300 000 € a casa onde vivia desde 2014 e comprou a nova por 180 000 €, para onde mudou o domicílio no mesmo ano.
| Ganho excluído pelo reinvestimento | 72 000,00 € |
| Parte tributável | 24 000,00 € |
| IRS das mais-valias | 4 371,23 € |
| Sem reinvestir seriam | 18 318,52 € |
Sociedade com um apartamento arrendado
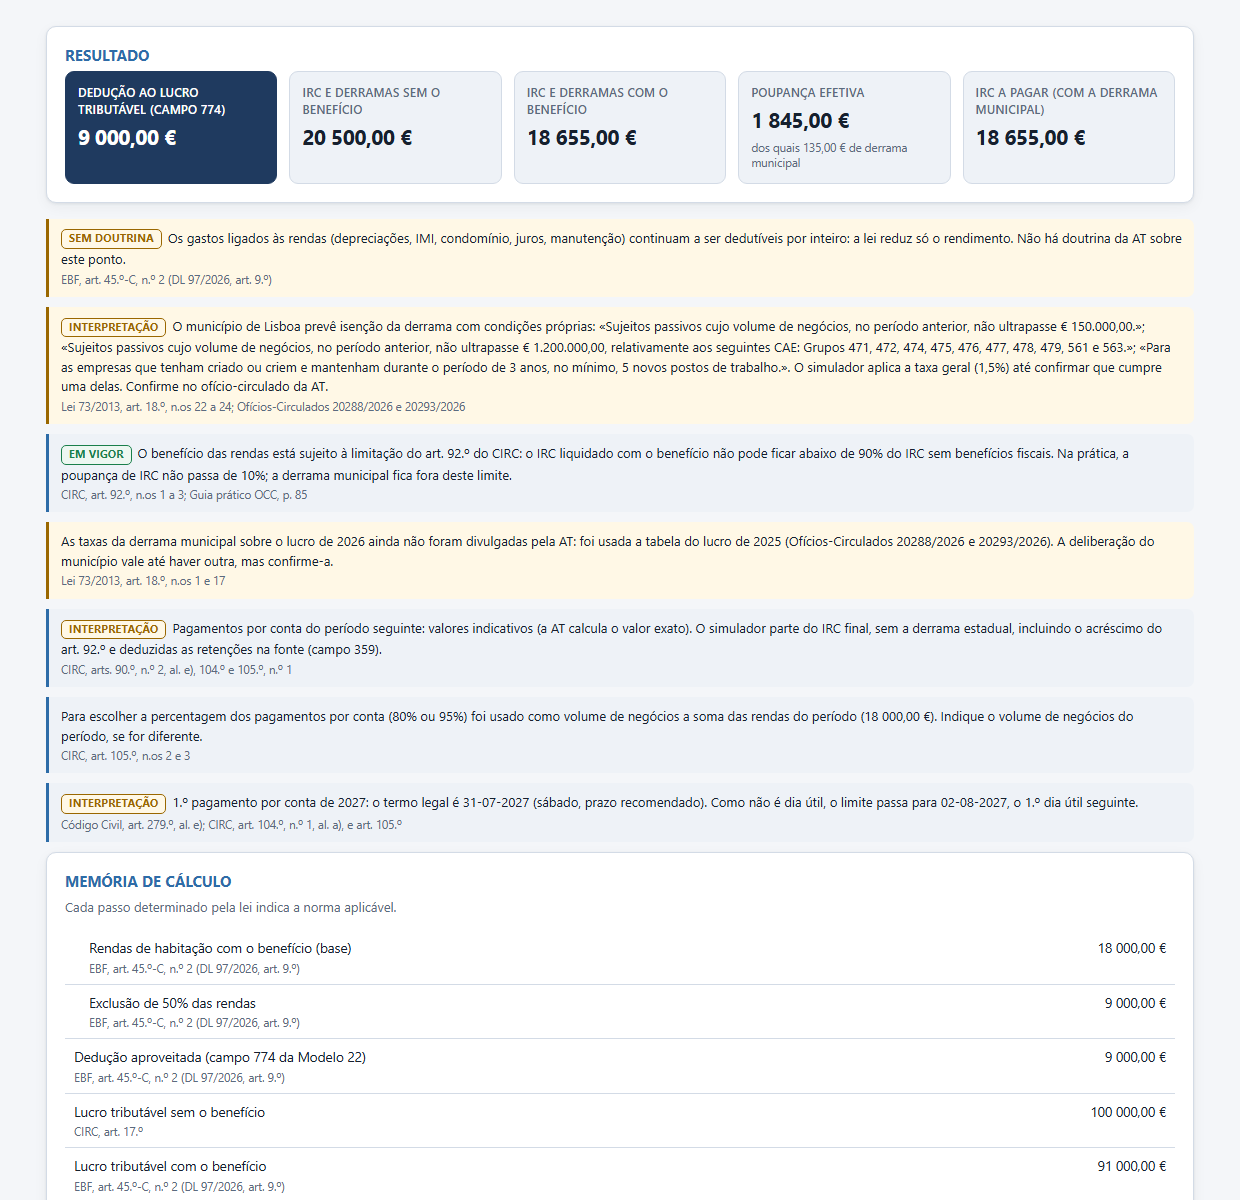
Arrenda por 1 500 € por mês todo o ano de 2026; lucro tributável de 100 000 € com as rendas por inteiro.
| Parte das rendas excluída do lucro tributável | 9 000,00 € |
| Poupança efetiva de IRC e derrama | 1 845,00 € |
Contrato de investimento para arrendamento: 25 anos, 10 habitações
Uma sociedade constrói 10 habitações para arrendar a 1 100 € por mês, com as isenções municipais deliberadas.
| Benefícios nominais do contrato | 583 258,32 € |
| Valor atual a 4 % ao ano | 487 779,60 € |
Por dentro
Capturas de ecrã da edição Rendas & Mais-Valias, sem retoques, com casos que vêm incluídos.
O que não faz
Não calcula, e avisa quando o caso cai aqui:
- o alojamento local, que não é arrendamento habitacional;
- as mais-valias em regimes especiais: reinvestimento em seguros ou fundos de pensões a partir dos 65 anos, amortização de crédito, afetação a atividade, direitos reais parciais, permutas, partilhas e vendas de não residentes anteriores a 2023;
- casos especiais de IRC, como o regime simplificado, a transparência fiscal e os grupos de sociedades;
- o IMT e o Imposto do Selo da compra, que estão na edição Compra;
- o IVA das obras na casa arrendada e o que elas contam depois, que estão na edição Particulares.
Como funciona
É um ficheiro, não um serviço. Abre no navegador que já tem, com duplo clique, em Windows, macOS ou Linux. Sem instalação, sem conta e sem ligação à internet durante o cálculo: os dados ficam no seu computador.
Começa por um diagnóstico. Algumas perguntas levam à parte da aplicação que lhe interessa. O resultado atualiza-se enquanto escreve, e o caso guarda-se num ficheiro para abrir mais tarde.
Verifica-se à sua frente. O botão «Verificar» corre 1 605 verificações em segundos. Vêm também 45 casos resolvidos, um manual com 32 secções e 41 perguntas frequentes.
Imprime-se ou guarda-se em PDF, com a data e as versões das tabelas usadas.
O que a licença inclui
Um ano de atualizações: os escalões do IRS do Orçamento do Estado, os coeficientes de desvalorização da moeda, os tetos de renda do arrendamento acessível quando forem publicados, os campos novos das declarações e as alterações à lei que mexam no cálculo. Chegam por email num ficheiro que se aplica com o botão «Atualização», sem instalar nada.
Findo o ano, a aplicação continua a funcionar com as tabelas da última atualização, e avisa disso. Não há renovação automática.
Perguntas frequentes
- A taxa de 10 % aplica-se a todas as rendas?
- Não. Aplica-se às rendas habitacionais até 2 300 € por mês, com as condições da lei. A aplicação confere a renda média de cada contrato, mostra a margem até ao limite e compara com as taxas pela duração do contrato e com o englobamento.
- As declarações já têm campo para as rendas a 10 %?
- Os modelos novos dos Anexos F, G e C e da Modelo 22 ainda não foram publicados. A aplicação indica os quadros atuais e assinala o que fica por confirmar; a atualização traz os campos novos quando saírem.
- Já existe uma calculadora gratuita da dedução das rendas aqui no site. Qual é a diferença?
- A calculadora gratuita responde ao inquilino no caso simples. Esta edição junta o senhorio, o vendedor, as empresas, os contratos de investimento e os fundos, com a memória de cálculo e os prazos.
- Arrendo a casa a uma empresa. Mantenho a taxa de 10 %?
- Pode manter, se a casa for só para habitação de pessoas identificadas no contrato pelo nome e pelo NIF e se a renda ficar dentro do limite. Se a empresa lá instalar a sede ou a usar para a sua atividade, as rendas passam à taxa dos arrendamentos não habitacionais (28 %). A aplicação traz a minuta das cláusulas para o contrato.
- Preciso de ser contabilista para usar?
- Não. O modo Simples faz as perguntas em linguagem corrente. O modo Avançado mostra os quadros, os campos e as contas que um profissional precisa para conferir.
Outras edições
Edição Completa
As rendas e as mais-valias, a compra, a construção e o IVA e as obras em casa, numa só aplicação.
Ver a edição CompletaCompra
IMT e Imposto do Selo com todos os regimes, e a restituição do IVA a quem constrói.
Ver a ediçãoParticulares
Para o senhorio e o inquilino particulares, com o IVA das obras em casa, a restituição do IVA a quem constrói e o IMT.
Ver a ediçãoVer todas as edições e o pacote com o Simulador +Valias
Comprar por 11,99 € Comparar as edições
Os valores apresentados são meras simulações e não vinculam ninguém. Não constituem aconselhamento fiscal, jurídico ou financeiro nem representam uma liquidação de imposto. A aplicação é um instrumento de apoio ao cálculo e não substitui a análise do caso concreto por profissional habilitado.