O cálculo de mais-valias em IRS e IRC que consegue defender
Cada passo determinado pela lei traz, ao lado, a norma que o sustenta. Imóveis, valores mobiliários, criptoativos e IRC no mesmo ficheiro — incluindo usufruto, heranças, não residentes, imóveis no estrangeiro, Açores e Madeira.
Para quem é
Foi feito para quem tem de responder pelo número: contabilistas certificados, gabinetes de contabilidade, advogados e consultores fiscais, solicitadores e mediadores imobiliários.
Não é exclusivo de profissionais. Se vendeu um imóvel, ações ou criptoativos e quer saber o que vai pagar — ou conferir a conta que lhe apresentaram — pode comprar e usar como qualquer outro cliente. Com franqueza: a linguagem é a da lei, e há passos que obrigam a decidir o que a sua situação é, o que dá mais trabalho a quem não lida com isto todos os dias. Em troca, cada valor vem com a norma ao lado — e é isso que lhe permite confirmar em vez de acreditar. A lista de casos resolvidos serve de mapa: é provável que um deles se pareça com o seu.
Um simulador gratuito responde à pergunta «quanto vou pagar, mais coisa menos coisa?». Isto responde a outra: «que número é que eu ponho na declaração, e com que fundamento?»
As edições
Licença anual, com IVA incluído. Escolha só o regime de que precisa, ou os três juntos.
Pode pagar por MB WAY, referência Multibanco ou cartão, na página segura do Stripe. O ficheiro chega por email assim que o pagamento fica confirmado.
IRS Imóveis
Prédios urbanos e rústicos. Direitos reais parciais, heranças e contitularidade, os quatro regimes de reinvestimento, não residentes e imóveis no estrangeiro. 48 casos resolvidos.
IRS Capitais
Valores mobiliários e criptoativos. Exclusão por período de detenção, regra dos 365 dias, FIFO, NFT, taxa autónoma e englobamento. 30 casos resolvidos.
IRC Imóveis
Mais-valias de imóveis nas empresas. Correção monetária, reinvestimento do art. 48.º, derramas municipal e estadual, art. 41.º-B do EBF. 30 casos resolvidos. Serve qualquer ativo fixo tangível da empresa, não só prédios; não faz mais-valias de partes de capital.
IRS e IRC
Os três regimes num só ficheiro. Fica mais barato do que comprar o de imóveis e o de IRC em separado, que dariam 23,98 €. 108 casos resolvidos.
Quem faz. José Campos, contabilista certificado n.º 95482, que exerce em Setúbal. É ele que escreve o cálculo e que confere os casos contra a lei. O número pode confirmar-se no registo público da Ordem — ver quem faz o Simulador +Valias PT.
O que faz
Não é uma lista do que os outros não fazem — é o que este faz, e cada linha corresponde a um caso resolvido que vem incluído. Pode confirmar tudo antes de decidir, nas capturas mais abaixo.
Imóveis, em IRS
- Usufruto, nua-propriedade e uso e habitação — vitalícios ou temporários — e direito de superfície perpétuo, com as percentagens que a lei manda aplicar
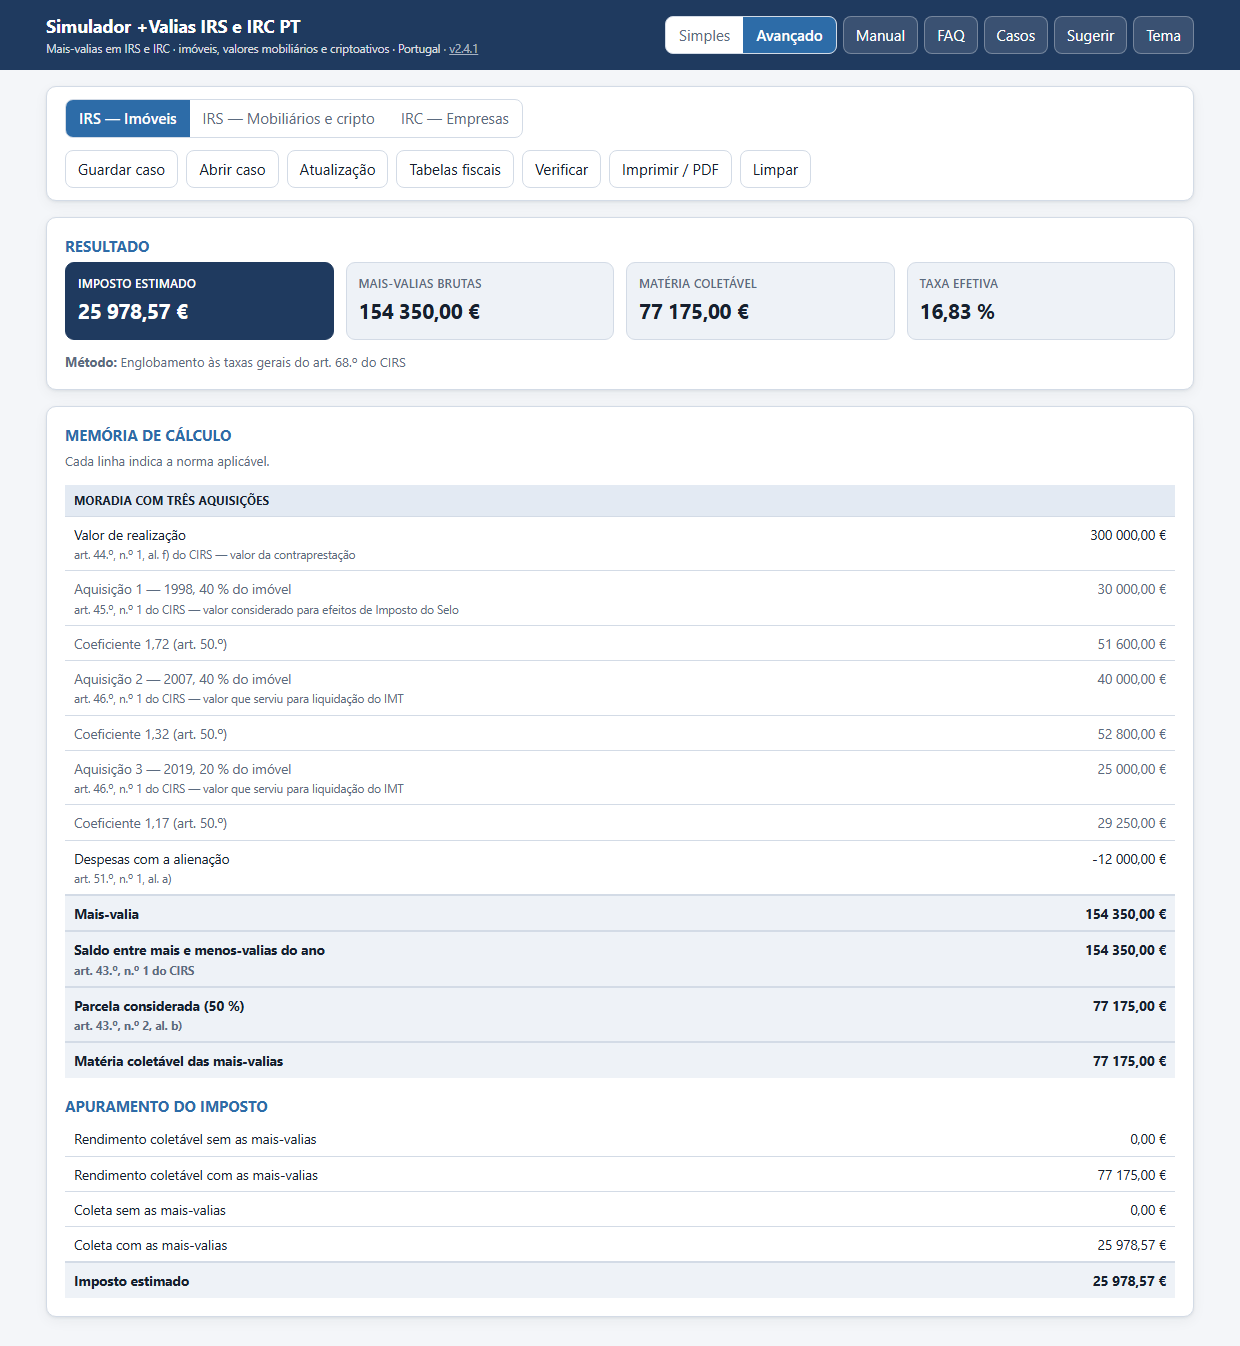
- Várias parcelas de aquisição, cada uma corrigida pelo coeficiente do seu próprio ano
- Heranças, incluindo herança indivisa e contitularidade, doações isentas de Selo, usucapião e locação financeira
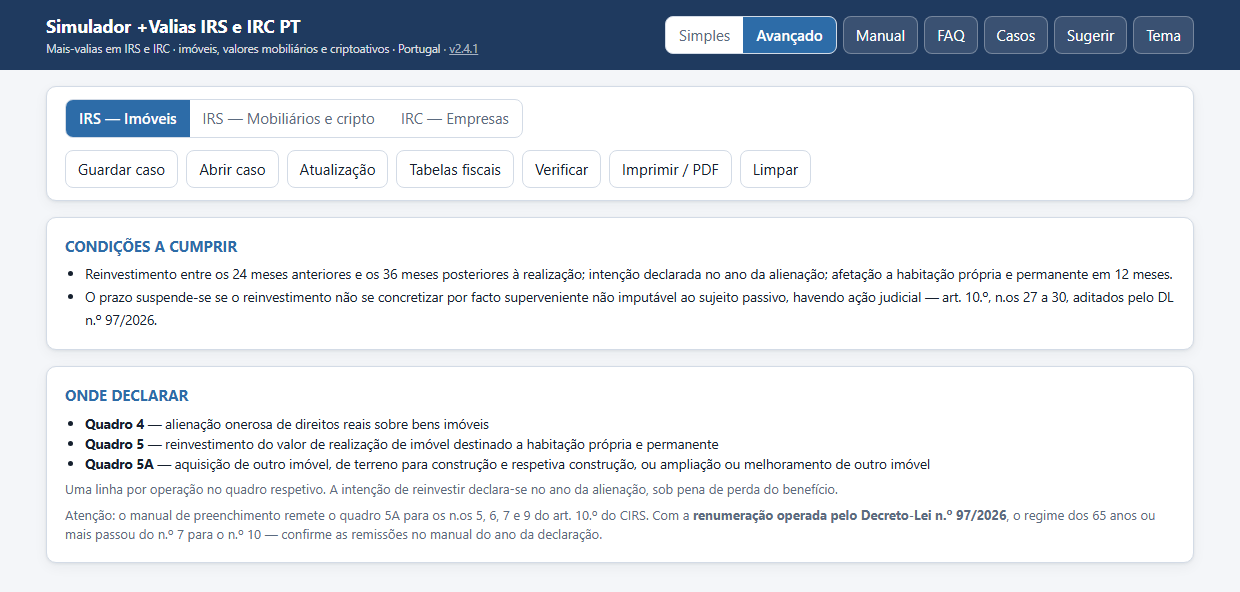
- Reinvestimento total, parcial, com empréstimo amortizado, fora do prazo, em arrendamento acessível, e o regime dos 65 anos
- Imóveis anteriores a 1989 e terrenos para construção anteriores a 9 de junho de 1965
- Afetação à atividade empresarial e venda posterior
- Permuta, expropriação, dação em cumprimento, partilha por divórcio
Situações fora do comum
- Não residentes, com taxa autónoma ou com opção pelas taxas gerais, e jurisdições de tributação privilegiada
- Imóveis no estrangeiro, com crédito de imposto limitado pela fração da coleta, e convenções de dupla tributação
- Residente não habitual e IFICI — art. 58.º-A do EBF
- Açores e Madeira, com as reduções próprias de cada região
Valores mobiliários e criptoativos
- Ações, obrigações, partes sociais e organismos de investimento coletivo, com as reduções por período de detenção e o regime das micro e pequenas empresas
- Criptoativos: a regra dos 365 dias, permutas sucessivas, e os NFT, que ficam fora do conceito legal
- Regra FIFO com vários lotes, e englobamento obrigatório acima do limiar
IRC
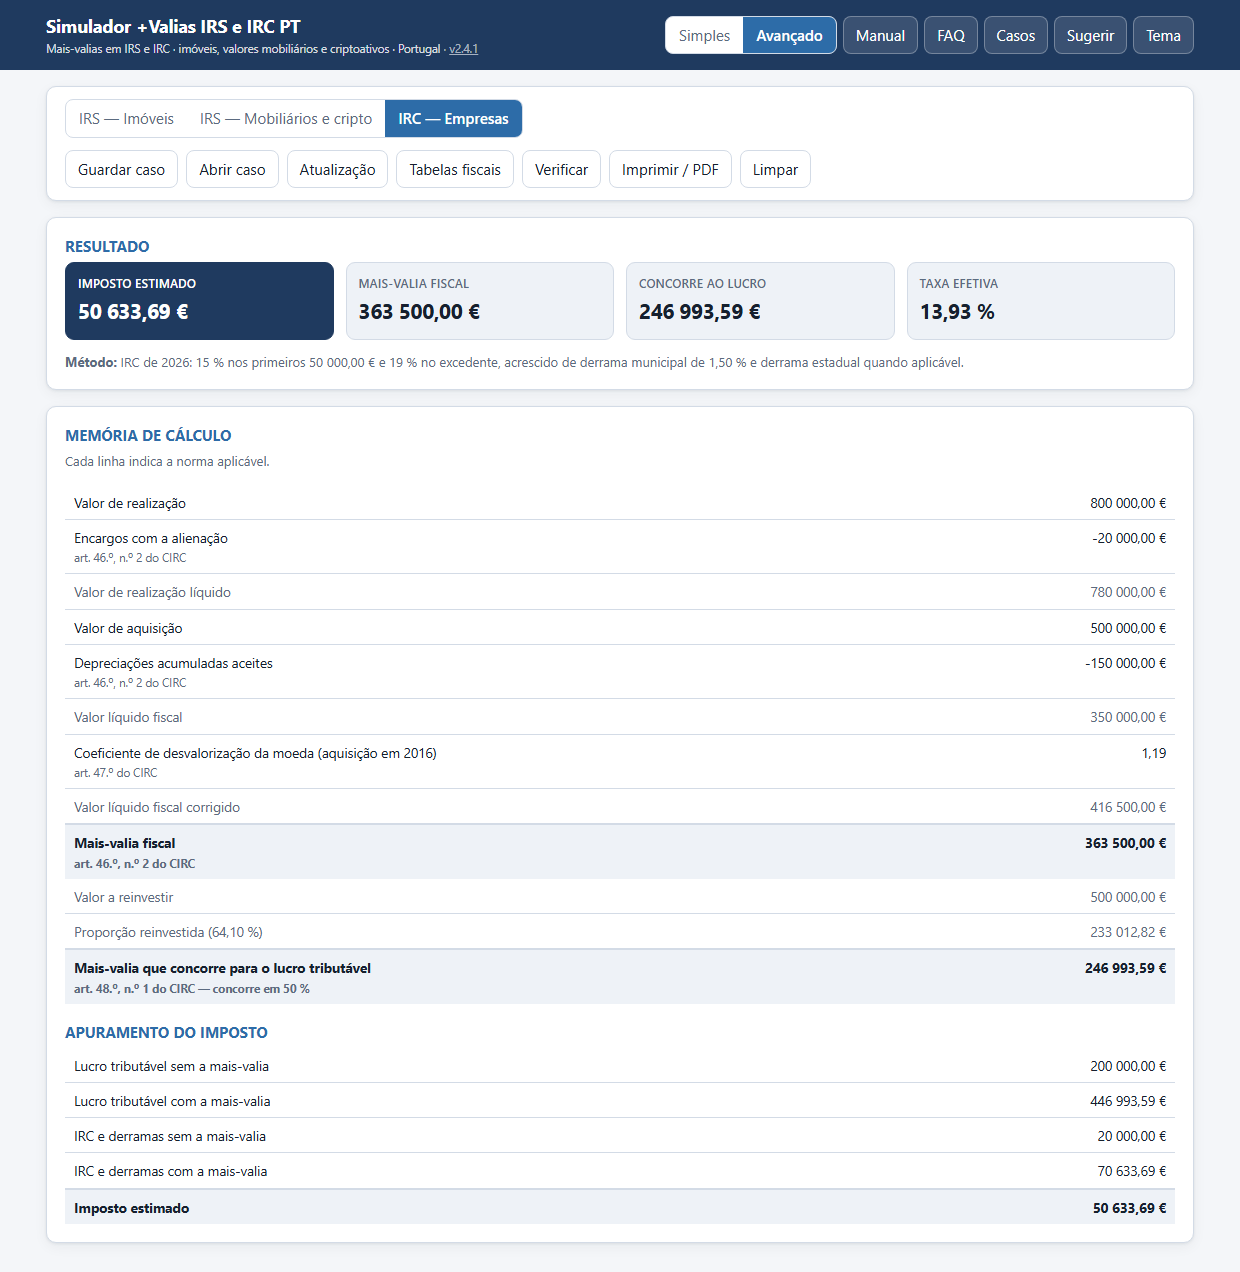
- Coeficiente de desvalorização do art. 47.º e reinvestimento do art. 48.º, total e parcial
- Derrama municipal e estadual, com as taxas de cada município
- Art. 41.º-B do EBF — territórios do interior e Regiões Autónomas
- Regime simplificado, prejuízos fiscais, RETGS, não residentes com e sem estabelecimento estável, art. 64.º e ativos detidos para venda
Em qualquer dos regimes
- A norma ao lado de cada passo da memória de cálculo — não no fim, não numa nota de rodapé: ao lado da operação a que respeita
- Mapeamento para o Anexo G e para o quadro 07 da Modelo 22, com os quadros que aquele caso concreto obriga a preencher
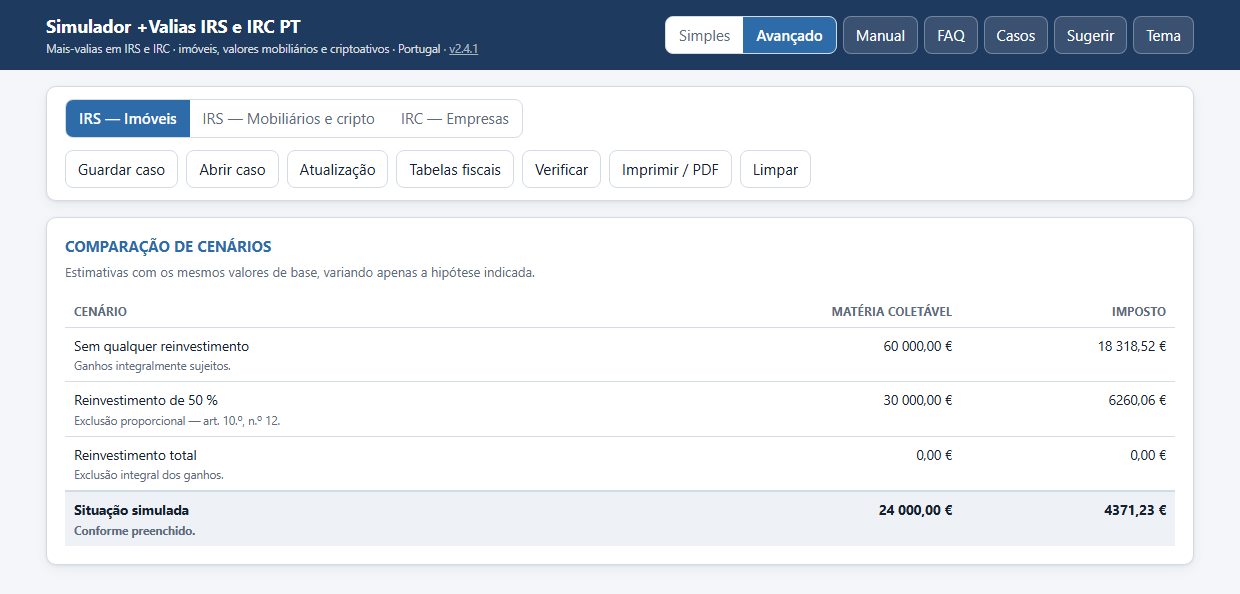
- Comparação de cenários: o mesmo caso com uma hipótese mudada de cada vez
- A memória de cálculo em Excel, com fórmulas — não só os resultados: os valores de entrada vão como números e tudo o que é derivado vai como fórmula, pelo que se pode mudar um valor e ver a conta refazer-se. A tabela dos escalões do art. 68.º vai numa folha própria. Cada fórmula é conferida contra o valor apurado pela aplicação antes de ser escrita
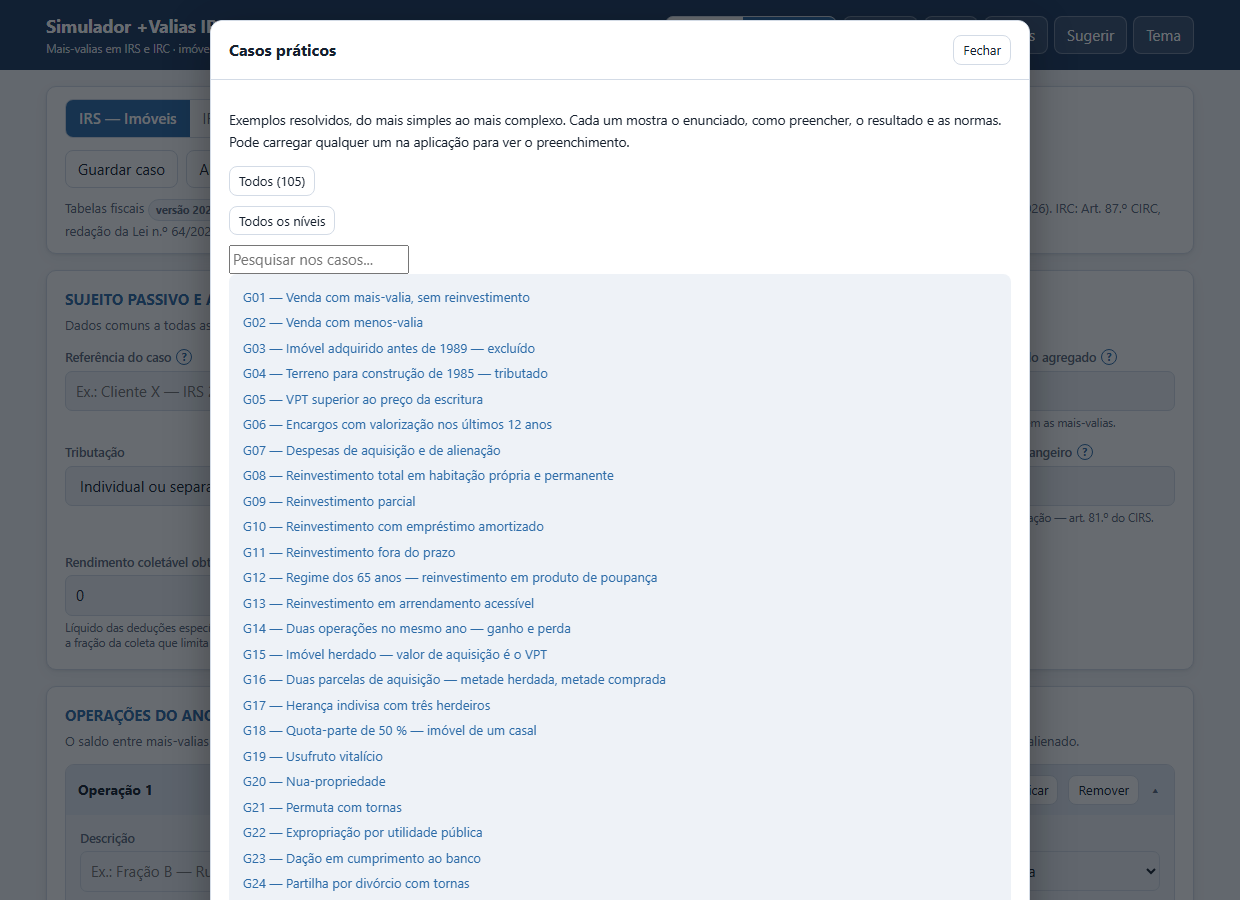
- 108 casos resolvidos, do mais simples ao mais complexo
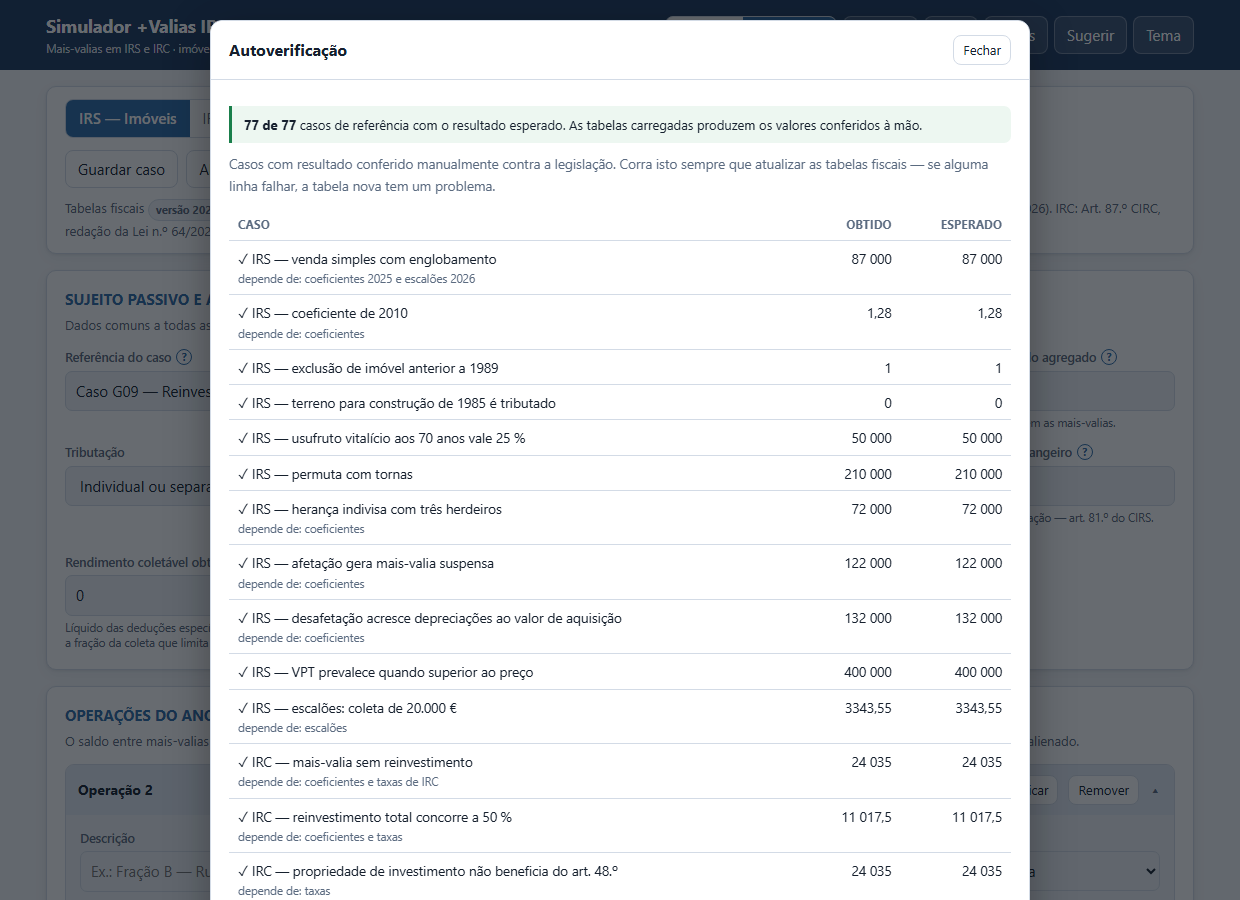
- 138 casos de conferência que correm num botão, à sua frente
As tabelas fiscais envelhecem. Esta não fica para trás.
Uma tabela de coeficientes desatualizada não dá um erro — dá um número errado, com ar de certo. É a falha mais perigosa que uma ferramenta destas pode ter, porque não se vê.
A licença inclui um ano de atualizações. Chegam por email e aplicam-se com dois cliques, sem trocar de aplicação. E o botão «Verificar» corre, à sua frente, os 138 casos conferidos à mão: se uma tabela nova partir alguma coisa, fica a saber antes de usar o número, e não depois de o ter entregue.
A portaria dos coeficientes sai no último trimestre do ano — a de 2026 saiu a 15 de outubro. A atualização é preparada assim que é publicada. A tabela em vigor está aqui, de consulta livre: coeficientes de desvalorização da moeda.
Por dentro
Capturas de ecrã da aplicação, sem retoques. São o resultado de casos práticos que vêm incluídos, calculados pela própria aplicação. Clique em qualquer uma para a ver em tamanho real.
Como funciona
É um ficheiro, não um serviço. Abre no navegador que já tem, com duplo clique. Sem instalação, sem conta, sem ligação à internet durante o cálculo.
Os dados não saem do seu computador. Não há servidor nosso a receber o que escreve. Os casos dos seus clientes ficam onde estão.
Verifica-se a si próprio. Um botão corre 138 casos de conferência à sua frente, em segundos, com indicação, onde se aplica, da tabela de que dependem.
O que a licença inclui
A licença dá direito a um ano de atualizações. Chegam por email num ficheiro que se aplica com dois cliques, sem trocar de aplicação nem instalar nada.
As atualizações trazem as tabelas fiscais, os casos práticos, o manual e as perguntas frequentes. Quando esperá-las:
- Último trimestre — a portaria dos coeficientes de desvalorização da moeda
- Janeiro — os escalões do IRS do Orçamento do Estado
- Início do ano — as derramas municipais do período anterior
- E sempre que haja alteração legislativa que afete o cálculo
Findo o ano, a aplicação continua a funcionar. O que acaba é o direito a receber atualizações — os cálculos passam a usar as tabelas da última que aplicou, e a aplicação avisa-o disso. Não há renovação automática: é o cliente que decide.
Os valores apresentados pela aplicação são meras simulações e não vinculam ninguém. Não constituem aconselhamento fiscal, jurídico ou financeiro, não representam uma liquidação de imposto nem qualquer compromisso perante a Autoridade Tributária e Aduaneira, e não podem ser invocados como fundamento de qualquer decisão ou declaração. O resultado depende integralmente dos dados introduzidos, cuja exatidão não é verificada. A aplicação é um instrumento de apoio ao cálculo e não substitui a análise do caso concreto por profissional habilitado.