Simulador Habitação PT · edição Construção & IVA
IVA a 6 % na construção de habitação
Quem liquida o IVA de cada fatura, a que taxa e em que campos da declaração periódica; que condições cada fração tem de cumprir e até quando; e o que regularizar, com juros e coima, se uma falhar. Com a norma de cada passo determinado pela lei.
Licença anual com um ano de atualizações. Sem renovação automática.
Para quem é
Para o promotor ou dono de obra que constrói ou reabilita para vender ou arrendar habitação. Para o empreiteiro e o subempreiteiro que têm de saber se faturam com IVA ou com autoliquidação. Para o particular que constrói a sua casa e quer pedir de volta parte do IVA. E, sobretudo, para o contabilista que tem de pôr estes valores na declaração periódica e responder por eles.
O que calcula
Promotor ou dono de obra: IVA a 6 % (verba 2.42.1)
- Se a obra é elegível, pelo tipo de controlo urbanístico e pela data da iniciativa procedimental.
- A taxa de cada fatura pela data em que o IVA é exigível, com o rateio por área entre a taxa reduzida e a normal, fatura a fatura e fração a fração.
- Quem liquida, a que taxa, em que campos da declaração periódica e se o IVA é dedutível.
- As condições de cada fração (venda para habitação própria até 660 982 €, ou arrendamento com renda até 2 300 €) com as datas-limite.
Regularizações quando uma condição falha
- Declaração de substituição ou regularização no período do facto, conforme o caso.
- Juros compensatórios dia a dia e o intervalo da coima, com o valor reduzido da regularização espontânea.
- Regime transitório do 1.º semestre de 2026, notas de crédito e opção posterior.
Empreiteiro e subempreiteiro: autoliquidação
- Um questionário que decide quem liquida o IVA, a que taxa e com que menção na fatura.
- Adquirente isento, adquirente no regime do art. 53.º e prestador sem alvará.
- Campos da declaração periódica do prestador e do adquirente.
Particular que constrói a sua casa: restituição do IVA
- Elegibilidade da obra e dos requerentes, montante a restituir fatura a fatura e prazos do pedido.
Calendário, minutas e listas de verificação
- Todas as datas-limite numa linha do tempo, com exportação para a agenda (.ics).
- Declaração do dono da obra ao empreiteiro, menção no título de transmissão, cláusulas do contrato-promessa e do arrendamento, carta do contabilista ao cliente e menções da fatura, preenchidas com os dados do caso. Todas levam o aviso de que são modelos sem revisão jurídica, a adaptar ao caso.
Exemplos, com os números da aplicação
Casos que vêm incluídos na aplicação. Os valores abaixo são os que ela calcula.
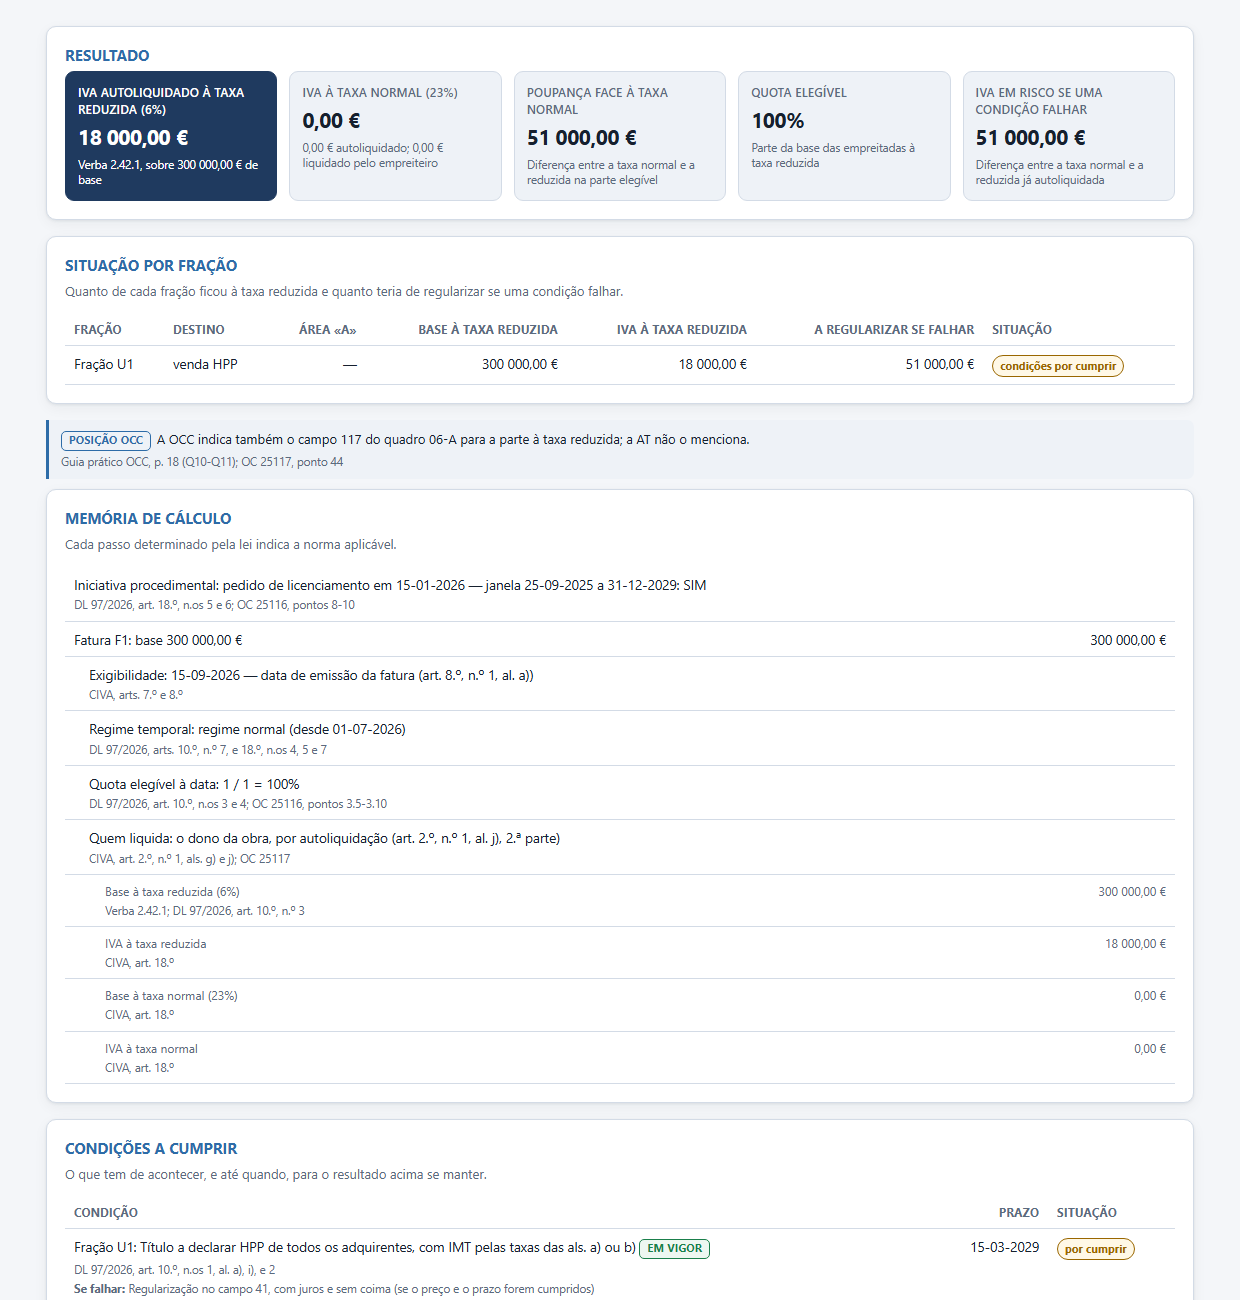
Moradia para venda a um particular
Sociedade isenta que só vende habitação; licenciamento pedido em janeiro de 2026; fatura do empreiteiro de 300 000 € em setembro de 2026; venda prevista para habitação própria do comprador.
| IVA autoliquidado à taxa reduzida | 18 000,00 € |
| Diferença para a taxa normal, que fica em risco se uma condição falhar | 51 000,00 € |
Venda acima do limite: o que custa regularizar
Promotor que autoliquidou a 6 % uma fatura de 200 000 € e acabou por vender o apartamento por 700 000 €, acima do limite de 660 982 €.
| IVA a regularizar | 34 000,00 € |
| Juros compensatórios | 1 017,21 € |
| Coima, de | 10 200,00 € |
| a | 34 000,00 € |
| Coima reduzida, na regularização espontânea | 850,00 € |
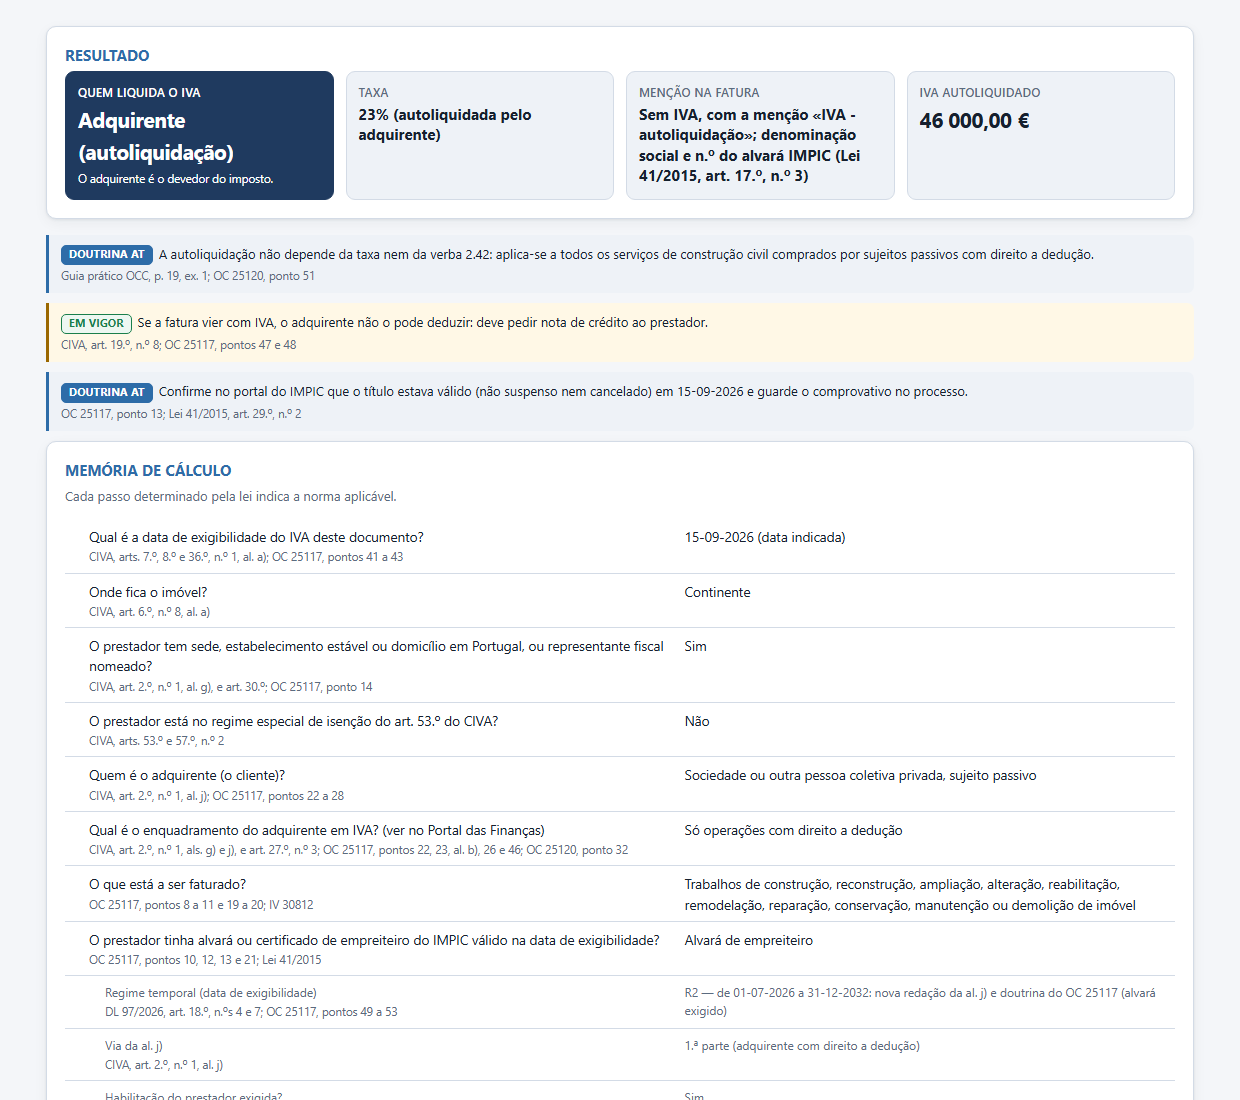
Empreiteiro com alvará que fatura a uma empresa
Reabilitação de um edifício industrial de uma sociedade com direito a dedução; fatura de 200 000 €.
| Quem liquida o IVA | o adquirente |
| IVA autoliquidado pelo adquirente | 46 000,00 € |
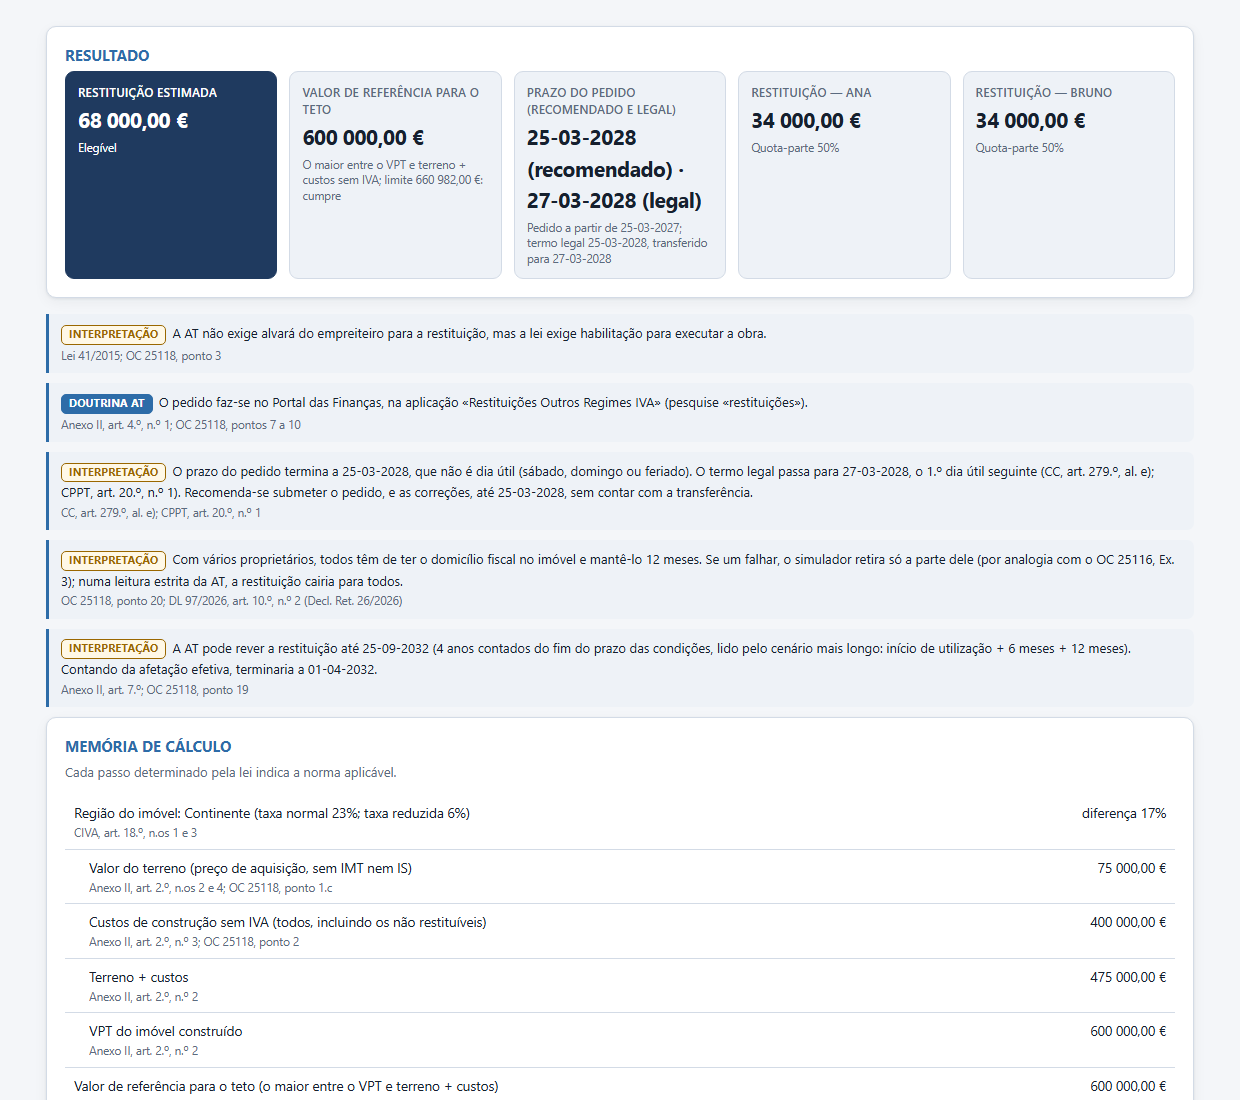
Casal que constrói a moradia
Empreitada de 400 000 € com IVA a 23 %, faturada em duas prestações, uma em nome de cada um.
| Restituição do IVA | 68 000,00 € |
| A Autoridade Tributária paga até | 22-08-2027 |
Por dentro
Capturas de ecrã da edição Construção & IVA, sem retoques, com casos que vêm incluídos.
O que não faz
Não calcula, e avisa quando o caso cai aqui:
- o IVA das obras de um particular numa casa que já existe (obras em casa habitada, reabilitação em área de reabilitação urbana) e o que elas contam depois, que estão na edição Particulares;
- o IVA de outras verbas que não as da habitação, salvo a comparação com a verba 2.27 na reabilitação;
- a proposta de lei que alarga a autoliquidação a todas as empreitadas: aparece como cenário, sempre marcado PROPOSTA, e nunca entra no resultado enquanto não for lei;
- o IRS e o IRC das rendas e as mais-valias, que estão na edição Rendas & Mais-Valias.
Como funciona
É um ficheiro, não um serviço. Abre no navegador que já tem, com duplo clique, em Windows, macOS ou Linux. Sem instalação, sem conta e sem ligação à internet durante o cálculo: os dados dos seus clientes ficam no seu computador.
Modo Simples e modo Avançado. O Simples esconde os campos das declarações e as contas dos juros; o Avançado mostra-os todos.
Verifica-se à sua frente. O botão «Verificar» corre 1 090 verificações em segundos. Vêm também 32 casos resolvidos, um manual com 40 secções e 52 perguntas frequentes.
Imprime-se ou guarda-se em PDF, com a data e as versões das tabelas usadas, para juntar ao processo do cliente.
O que a licença inclui
Um ano de atualizações: a doutrina da Autoridade Tributária que for saindo, o resultado da proposta de lei da autoliquidação, as alterações à lei que mexam no cálculo, novos casos e respostas. Chegam por email num ficheiro que se aplica com o botão «Atualização», sem instalar nada.
Findo o ano, a aplicação continua a funcionar com as tabelas da última atualização, e avisa disso. Não há renovação automática.
Perguntas frequentes
- A aplicação diz em que campos da declaração periódica se lança cada valor?
- Sim, no modo Avançado: para o promotor, para o prestador e para o adquirente, com as regularizações no período certo e os campos 40 e 41 quando há correções.
- Onde a Autoridade Tributária e a OCC divergem, o que faz?
- Segue a leitura que considera mais segura, mostra a outra à parte e etiqueta cada nota: em vigor, doutrina da AT, posição da OCC ou interpretação.
- E se a autoliquidação em todas as empreitadas passar a lei?
- A proposta de lei já está no simulador como cenário, sempre marcado PROPOSTA enquanto não for lei. Quando for publicada em Diário da República, a atualização passa-a a regra, com a data em que produzir efeitos.
- As minutas estão prontas a assinar?
- Não. São modelos sem revisão jurídica, preenchidos com os dados do caso, que têm de ser adaptados ao caso concreto.
Outras edições
Edição Completa
A construção e o IVA, as obras em casa, a compra, as rendas, as mais-valias, as empresas e os fundos.
Ver a edição CompletaCompra
IMT e Imposto do Selo com todos os regimes, e a restituição do IVA a quem constrói.
Ver a ediçãoParticulares
O IVA das obras em casa, a restituição do IVA a quem constrói, as rendas do senhorio, a dedução do inquilino e o IMT.
Ver a ediçãoVer todas as edições e o pacote com o Simulador +Valias
Comprar por 19,99 € Comparar as edições
Os valores apresentados são meras simulações e não vinculam ninguém. Não constituem aconselhamento fiscal, jurídico ou financeiro nem representam uma liquidação de imposto. A aplicação é um instrumento de apoio ao cálculo e não substitui a análise do caso concreto por profissional habilitado.