O cálculo de mais-valias em IRS e IRC que consegue defender
Cada passo determinado pela lei traz, ao lado, a norma que o sustenta. Imóveis, valores mobiliários, criptoativos e IRC no mesmo ficheiro — incluindo usufruto, heranças, não residentes, imóveis no estrangeiro, Açores e Madeira.
Ver os produtos Ver por dentro
Para quem é
Foi feito para quem tem de responder pelo número: contabilistas certificados, gabinetes de contabilidade, advogados e consultores fiscais, solicitadores e mediadores imobiliários.
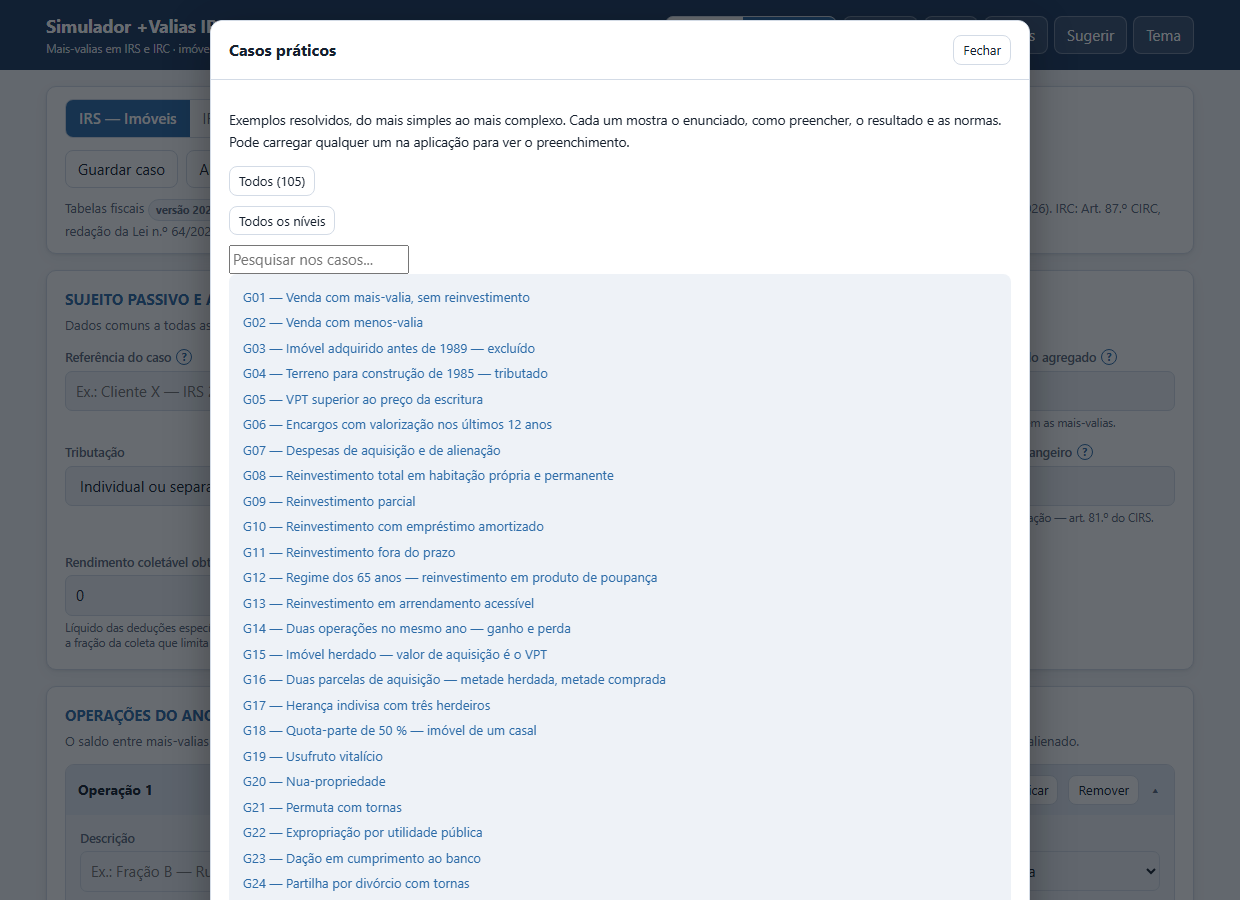
Não é exclusivo de profissionais. Se vendeu um imóvel, ações ou criptoativos e quer saber o que vai pagar — ou conferir a conta que lhe apresentaram — pode comprar e usar como qualquer outro cliente. Com franqueza: a linguagem é a da lei, e há passos que obrigam a decidir o que a sua situação é, o que dá mais trabalho a quem não lida com isto todos os dias. Em troca, cada valor vem com a norma ao lado — e é isso que lhe permite confirmar em vez de acreditar. A lista de casos resolvidos serve de mapa: é provável que um deles se pareça com o seu.
Um simulador gratuito responde à pergunta «quanto vou pagar, mais coisa menos coisa?». Isto responde a outra: «que número é que eu ponho na declaração, e com que fundamento?»
O que faz
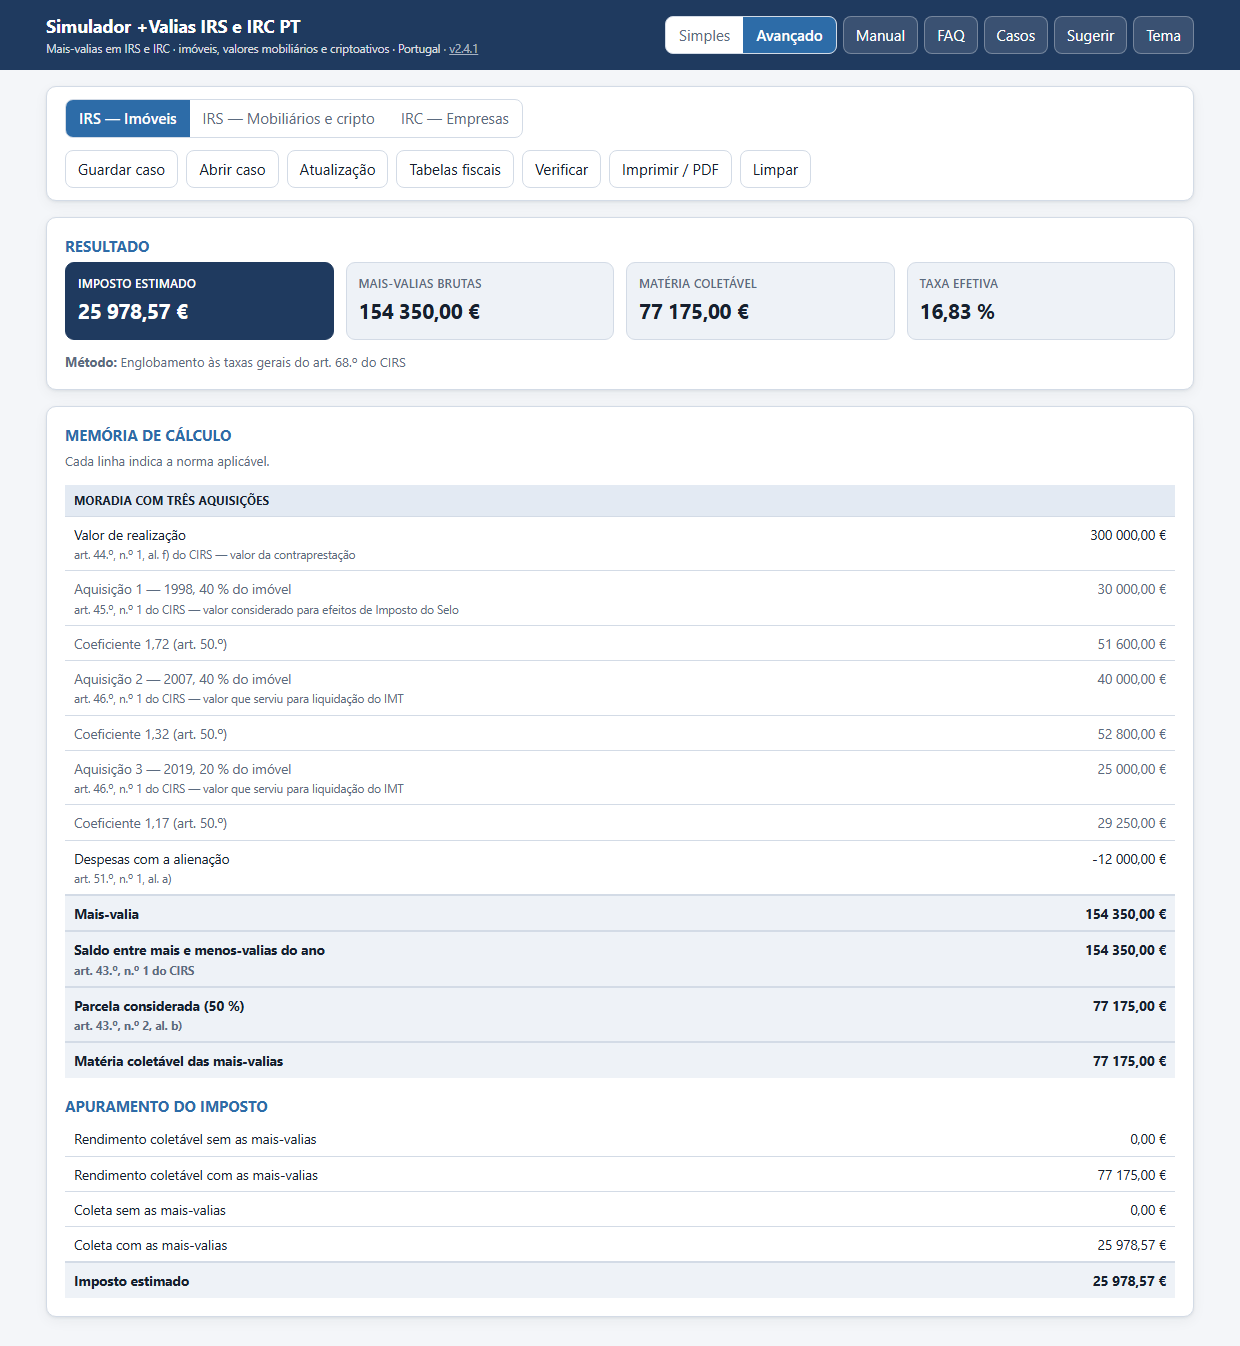
Não é uma lista do que os outros não fazem — é o que este faz, e cada linha corresponde a um caso resolvido que vem incluído. Pode confirmar tudo antes de decidir, nas capturas mais abaixo.
Imóveis, em IRS
- Usufruto, nua-propriedade e uso e habitação — vitalícios ou temporários — e direito de superfície perpétuo, com as percentagens que a lei manda aplicar
- Várias parcelas de aquisição, cada uma corrigida pelo coeficiente do seu próprio ano
- Heranças, incluindo herança indivisa e contitularidade, doações isentas de Selo, usucapião e locação financeira
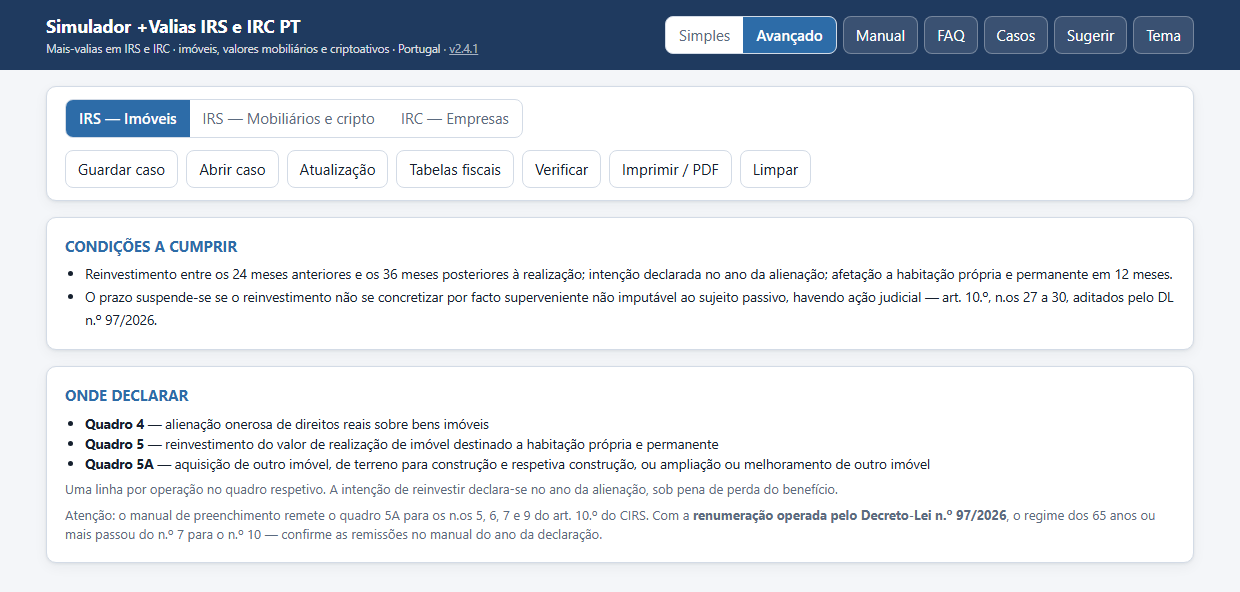
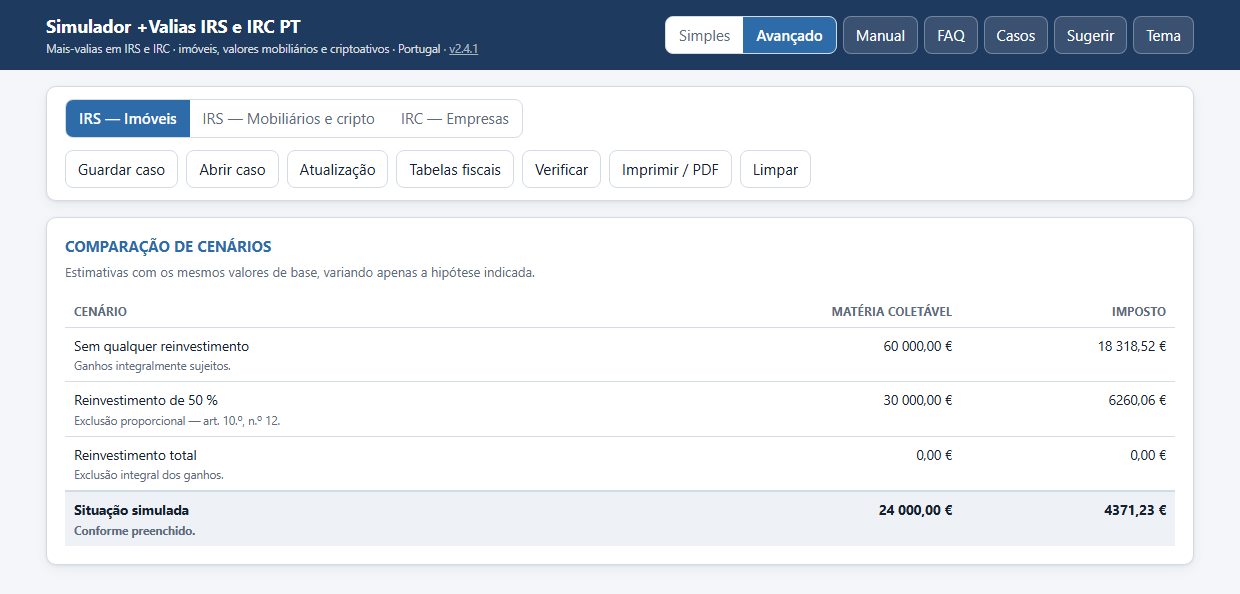
- Reinvestimento total, parcial, com empréstimo amortizado, fora do prazo, em arrendamento acessível, e o regime dos 65 anos
- Imóveis anteriores a 1989 e terrenos para construção anteriores a 9 de junho de 1965
- Afetação à atividade empresarial e venda posterior
- Permuta, expropriação, dação em cumprimento, partilha por divórcio
Situações fora do comum
- Não residentes, com taxa autónoma ou com opção pelas taxas gerais, e jurisdições de tributação privilegiada
- Imóveis no estrangeiro, com crédito de imposto limitado pela fração da coleta, e convenções de dupla tributação
- Residente não habitual e IFICI — art. 58.º-A do EBF
- Açores e Madeira, com as reduções próprias de cada região
Valores mobiliários e criptoativos
- Ações, obrigações, partes sociais e organismos de investimento coletivo, com as reduções por período de detenção e o regime das micro e pequenas empresas
- Criptoativos: a regra dos 365 dias, permutas sucessivas, e os NFT, que ficam fora do conceito legal
- Regra FIFO com vários lotes, e englobamento obrigatório acima do limiar
IRC
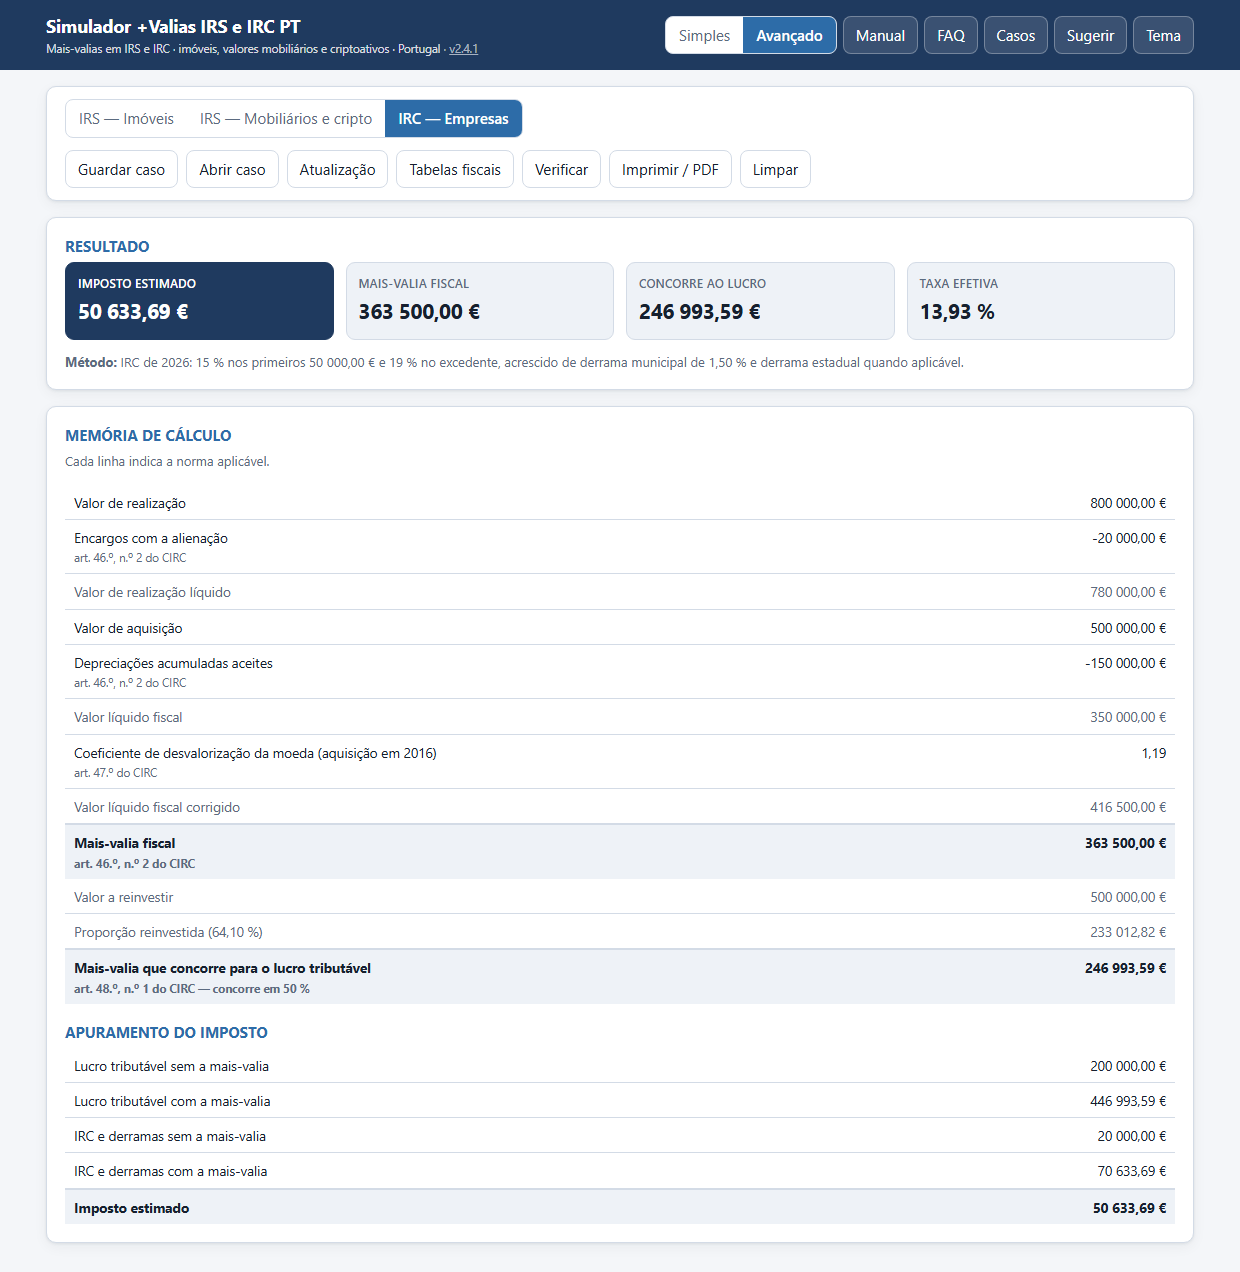
- Coeficiente de desvalorização do art. 47.º e reinvestimento do art. 48.º, total e parcial
- Derrama municipal e estadual, com as taxas de cada município
- Art. 41.º-B do EBF — territórios do interior e Regiões Autónomas
- Regime simplificado, prejuízos fiscais, RETGS, não residentes com e sem estabelecimento estável, art. 64.º e ativos detidos para venda
Em qualquer dos regimes
- A norma ao lado de cada passo da memória de cálculo — não no fim, não numa nota de rodapé: ao lado da operação a que respeita
- Mapeamento para o Anexo G e para o quadro 07 da Modelo 22, com os quadros que aquele caso concreto obriga a preencher
- Comparação de cenários: o mesmo caso com uma hipótese mudada de cada vez
- A memória de cálculo em Excel, com fórmulas — não só os resultados: os valores de entrada vão como números e tudo o que é derivado vai como fórmula, pelo que se pode mudar um valor e ver a conta refazer-se. A tabela dos escalões do art. 68.º vai numa folha própria. Cada fórmula é conferida contra o valor apurado pela aplicação antes de ser escrita
- 108 casos resolvidos, do mais simples ao mais complexo
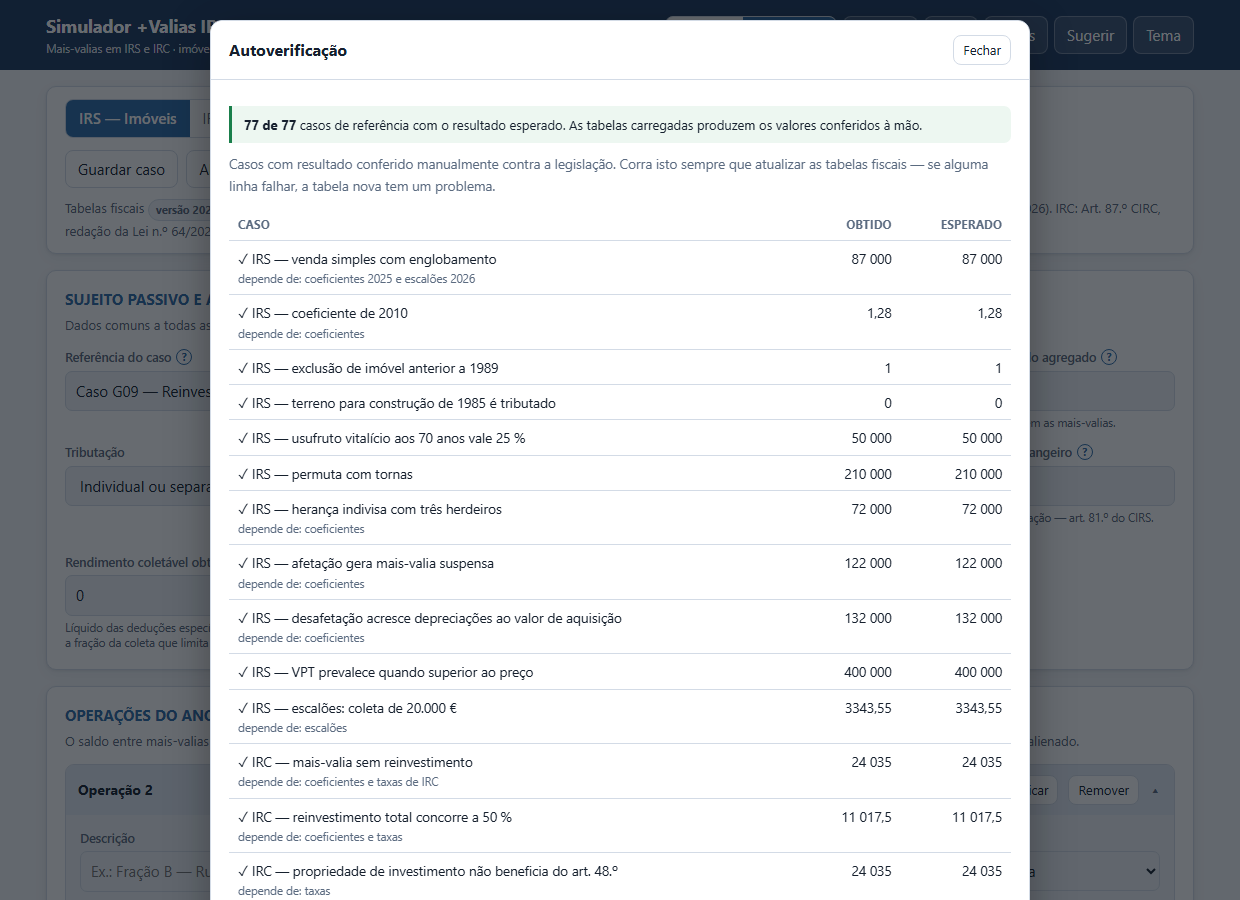
- 125 casos de conferência que correm num botão, à sua frente
As tabelas fiscais envelhecem. Esta não fica para trás.
Uma tabela de coeficientes desatualizada não dá um erro — dá um número errado, com ar de certo. É a falha mais perigosa que uma ferramenta destas pode ter, porque não se vê.
A licença inclui um ano de atualizações. Chegam por email e aplicam-se com dois cliques, sem trocar de aplicação. E o botão «Verificar» corre, à sua frente, os 125 casos conferidos à mão: se uma tabela nova partir alguma coisa, fica a saber antes de usar o número, e não depois de o ter entregue.
A portaria dos coeficientes sai em novembro. A atualização é preparada assim que for publicada. A tabela em vigor está aqui, de consulta livre: coeficientes de desvalorização da moeda.
Por dentro
Capturas de ecrã da aplicação, sem retoques. São o resultado de casos práticos que vêm incluídos, calculados pela própria aplicação. Clique em qualquer uma para a ver em tamanho real.
Produtos
Licença anual, com IVA incluído. Escolha só o regime de que precisa, ou os três juntos.
IRS Imóveis
Prédios urbanos e rústicos. Direitos reais parciais, heranças e contitularidade, os quatro regimes de reinvestimento, não residentes e imóveis no estrangeiro. 48 casos resolvidos.
IRS Capitais
Valores mobiliários e criptoativos. Exclusão por período de detenção, regra dos 365 dias, FIFO, NFT, taxa autónoma e englobamento. 30 casos resolvidos.
IRC
Mais-valias de imóveis nas empresas. Correção monetária, reinvestimento do art. 48.º, derramas municipal e estadual, art. 41.º-B do EBF. 30 casos resolvidos.
IRS e IRC
Os três regimes num só ficheiro. Fica mais barato do que comprar o de imóveis e o de IRC em separado, que dariam 23,98 €. 108 casos resolvidos.
Pacote Habitação
As medidas fiscais do Pacote Habitação num ficheiro que abre no navegador: IVA a 6% na construção, IMT, IRS das rendas a 10%, dedução do inquilino, mais-valias com reinvestimento, empresas e fundos. Cinco edições, licença anual, com IVA incluído. Comparar as edições.
Construção & IVA
IVA a 6% na construção (verba 2.42.1), autoliquidação nas empreitadas, regularizações com juros e coima, e restituição do IVA a quem constrói.
Rendas & Mais-Valias
IRS das rendas com a taxa de 10%, dedução das rendas do inquilino, mais-valias com reinvestimento, empresas que arrendam e fundos.
Compra
IMT e Imposto do Selo com IMT Jovem, casais, não residentes, agravamento de 10% e perda das isenções, e a restituição do IVA a quem constrói.
Particulares
Para quem constrói ou faz obras na sua casa e para o senhorio particular: IVA das obras em casa, restituição do IVA na construção, rendas, dedução do inquilino e IMT.
Completa
Todas as medidas fiscais do Pacote Habitação num só ficheiro: construção, compra, rendas, mais-valias, empresas, contratos de investimento e fundos.
Pacote com o Simulador +Valias — 44,99 € /ano. O Simulador +Valias completo (IRS e IRC) e a edição Completa da Habitação. Fica mais barato do que comprar os dois em separado, que dariam 51,98 €. Comprar o pacote · O que inclui
Guias
Escritos por quem responde pelo número, com a norma citada e as contas feitas. São de leitura livre — não é preciso comprar nada para os ler.
- Usufruto e nua-propriedade — a tabela do art. 13.º do CIMT lê-se «menos de», nunca «até», e quem adquiriu já só o direito não reparte o valor de aquisição outra vez.
- Imóvel com várias datas de aquisição — herdou parte e comprou o resto? Cada parcela tem a sua data, quota e coeficiente próprio.
- Correção monetária — quando se aplica, sobre que valores incide, e porque os prazos do IRS e do IRC não são iguais.
- Reinvestimento em IRC — o que se reinveste, em que prazo, e o que custa não concretizar.
- Mais-valias na Modelo 22 — os campos 767, 739 e 740 do quadro 07, e o que muda no regime simplificado.
- Reinvestimento em IRS — vendeu a casa e comprou outra? Quatro regimes, o novo do arrendamento, e o erro que faz gente desistir do benefício sem precisar.
- Anexo G: que quadro preencher — o mapa dos quadros 4 a 19, os valores pela totalidade, e três regimes que já caducaram.
- Não residentes — vendeu casa em Portugal e vive fora? Os 28 % acabaram em 2023, já não há opção a exercer, e nem sempre ficou mais barato.
- IVA a 6% na construção — quem pode autoliquidar na empreitada, as datas que contam e como se regulariza quando as condições falham.
- IMT em 2026 — as tabelas, o IMT Jovem, os não residentes a 7,5% e o agravamento de 10%.
- IRS de 10% nas rendas — quem pode, a média mensal que decide e quando outra taxa compensa mais.
De consulta livre: a tabela dos coeficientes de desvalorização da moeda, a calculadora de IMT e Imposto do Selo 2026 e a calculadora da dedução das rendas no IRS.
Como funciona
É um ficheiro, não um serviço. Abre no navegador que já tem, com duplo clique. Sem instalação, sem conta, sem ligação à internet durante o cálculo.
Os dados não saem do seu computador. Não há servidor nosso a receber o que escreve. Os casos dos seus clientes ficam onde estão.
Verifica-se a si próprio. Um botão corre 125 casos de conferência à sua frente, em segundos, com indicação, onde se aplica, da tabela de que dependem.
O que a licença inclui
A licença dá direito a um ano de atualizações. Chegam por email num ficheiro que se aplica com dois cliques, sem trocar de aplicação nem instalar nada.
As atualizações trazem as tabelas fiscais, os casos práticos, o manual e as perguntas frequentes. Quando esperá-las:
- Novembro — a portaria dos coeficientes de desvalorização da moeda
- Janeiro — os escalões do IRS do Orçamento do Estado
- Início do ano — as derramas municipais do período anterior
- E sempre que haja alteração legislativa que afete o cálculo
Findo o ano, a aplicação continua a funcionar. O que acaba é o direito a receber atualizações — os cálculos passam a usar as tabelas da última que aplicou, e a aplicação avisa-o disso. Não há renovação automática: é o cliente que decide.
Os valores apresentados pela aplicação são meras simulações e não vinculam ninguém. Não constituem aconselhamento fiscal, jurídico ou financeiro, não representam uma liquidação de imposto nem qualquer compromisso perante a Autoridade Tributária e Aduaneira, e não podem ser invocados como fundamento de qualquer decisão ou declaração. O resultado depende integralmente dos dados introduzidos, cuja exatidão não é verificada. A aplicação é um instrumento de apoio ao cálculo e não substitui a análise do caso concreto por profissional habilitado.